新車をローンで買う方に向けて、3年・5年・7年・10年で月々と利息がどう変わるかを表で比べ、車検や乗り換えの時期、家計とのバランスから期間の決め方を解説します。結論として、「乗り換えまでの年数」と「無理なく払える月々」の両方から決めるのがおすすめです。
- 1乗り換えまでの年数に合わせるのが基本。新車の平均保有期間は約7年です。
- 2期間を延ばすと月々は下がりますが、利息の合計は増えます。300万円・1.9%なら5年で約14.7万円、10年で約29.6万円。
- 3長く組むほど金利の差が大きく効くので、10年ローンこそ低金利で組むのが大切です。
TERM1カーローンの期間は何年が多い?決め方の基本
カーローンの返済期間は、一般的に3年(36回)〜10年(120回)の中から選びます。何年が正解ということはなく、「その車に何年乗るか」と「毎月いくらなら無理なく払えるか」で決めるのが基本です。
参考になるのが、実際にみなさんが車に何年乗っているかのデータです。日本自動車工業会の調査では、買い替え前の車を持っていた期間は新車で平均7.3年でした。また、乗用車が登録されてから廃車などで抹消されるまでの平均は約13年です。
新車の平均保有期間
7.3年
買い替え前の車を持っていた期間
乗用車の平均使用年数
13.13年
2026年3月末時点(軽自動車を除く)
当店のローン
最長120回
10年まで・ボーナス併用可
出典:日本自動車工業会「2025年度 乗用車市場動向調査」/自動車検査登録情報協会「平均使用年数」(2026年)
COMPARE23・5・7・10年で月々と利息を比較(300万円の場合)
300万円を借りた場合に、回数ごとに月々と利息の合計がどう変わるかを比べてみます。金利は当店の普通車の下限である1.9%と、比較のために2.9%・3.9%も並べました。
月々の支払額
| 金利\回数 |
3年(36回) |
5年(60回) |
7年(84回) |
10年(120回) |
| 1.9% |
85,797円 |
52,452円 |
38,170円 |
27,470円 |
| 2.9% |
87,111円 |
53,773円 |
39,505円 |
28,830円 |
| 3.9% |
88,439円 |
55,114円 |
40,868円 |
30,231円 |
利息の合計
| 金利\回数 |
3年(36回) |
5年(60回) |
7年(84回) |
10年(120回) |
| 1.9% |
88,686円 |
147,129円 |
206,292円 |
296,387円 |
| 2.9% |
136,013円 |
226,372円 |
318,406円 |
459,594円 |
| 3.9% |
183,788円 |
306,857円 |
432,951円 |
627,740円 |
※元利均等返済・ボーナス払いなし・手数料等を含まない単純計算です。実際の金利は審査で決まります。
金利1.9%なら、5年から10年に延ばすと月々は約5.2万円→約2.7万円とほぼ半分になる一方、利息の合計は約14.7万円→約29.6万円と約2倍になります。月々のゆとりと利息の増え方のバランスを見て決めましょう。
気になる車種で回数ごとの月々を知りたい方は、車種名と希望の回数を送るだけで計算します。
無料で相談 ›
CYCLE3車検・乗り換えのタイミングとローン期間の関係
自家用の乗用車は、新車登録から3年後に初めての車検、その後は2年ごとに車検を受けます。乗り換えを考えるのは車検の前が多いため、ローンの期間も車検の時期に合わせて考えるとわかりやすくなります。
STEP 1 | 0年目
新車で納車
ローンの返済がスタートします。
STEP 2 | 3年後
初めての車検
3年ローンならここで完済。乗り換えやすいタイミングです。
STEP 3 | 5年後
2回目の車検
5年ローンならここで完済。タイヤやバッテリーなどの交換も増えてくる時期です。
STEP 4 | 7年後
3回目の車検
平均的な保有期間(約7年)に近い時期。7年ローンならここで完済です。
STEP 5 | 10年後
4回目の車検のあと
10年ローンの完済。長く大切に乗る方に向いています。
出典:国土交通省 自動車検査登録総合ポータルサイト「自動車検査証の有効期間」
注意したいのは、ローンが残っているうちに乗り換える場合です。残りの元本(残債)を精算する必要があり、下取り額で足りない分は新しいローンに上乗せすることになります。
| 300万円・1.9%・10年ローンの場合 |
支払った回数 |
残りの元本の目安 |
| 3年後(初回車検) |
36回 |
約216万円 |
| 5年後(2回目の車検) |
60回 |
約157万円 |
| 7年後(3回目の車検) |
84回 |
約96万円 |
※元利均等返済・ボーナス払いなしの当店の単純計算です。
例えば5年で乗り換えるつもりで10年ローンを組むと、乗り換え時にまだ半分以上の元本が残ります。乗り換えの予定がある方は、その年数に近い回数を選ぶと、次の車のローンが重くなりにくいです。
10YEARS410年ローンのメリットと注意点
当店では最長10年(120回)のローンを組めます。月々を大きく下げられる一方で、注意しておきたい点もあります。
メリット
- 利息の合計が少ない
- 早く完済でき、乗り換えの自由度が高い
注意点
- 月々の負担が大きい
- 家計の急な出費に対応しにくいことも
向いている人:数年ごとに乗り換えたい・月々に余裕がある人
メリット
- 月々を大きく抑えられる
- ワンランク上のグレードや安全装備を選びやすい
- 毎月の家計にゆとりが残る
注意点
- 利息の合計が増える
- 途中で乗り換えると残債が残りやすい
向いている人:1台に長く乗る・月々を安定させたい人
10年ローンでとくに大切なのが金利です。期間が長いほど、金利の差が利息の合計に大きく効いてきます。300万円・10年で、金利3.9%と1.9%を比べると次のとおりです。
金利3.9%の場合
金利 3.9%
月々(120回)
30,231円
利息の合計
627,740円
トータスの低金利(普通車1.9%〜)
金利 1.9%
月々(120回)
27,470円
利息の合計
296,387円
借入300.0万円・120回払いで利息の差は約33.1万円
※元利均等返済・ボーナス払いなし・手数料等を含まない単純計算です。
同じ10年でも、金利が2%違うと利息の合計は約33万円変わります。金利1%あたりの差を借入額別に知りたい方は、車のローン金利1%の違いでいくら変わる?の早見表もご覧ください。
スタッフのひとこと
「10年は長すぎるかな」と迷う方も多いですが、長く乗るつもりの車なら10年で月々を抑え、余裕のある月に繰上返済するという組み方もあります。繰上返済の可否や手数料は契約内容で変わるので、契約前に一緒に確認しましょう。
LIFEPLAN5ライフプランから期間を決めるコツ
ローンの期間は、車だけでなくこれからの暮らしの予定と合わせて考えると失敗しにくくなります。例えば、お子さまの進学や住宅の購入など、大きな出費が重なる時期は、月々に余裕を持たせておくと安心です。
また、ローンの審査では一般的に年収に対する年間の返済額の割合(返済負担率)が見られます。住宅ローンなどほかの借り入れがある場合は、それも含めて無理のない月々に収まるかを確認しておきましょう。
- この車に何年くらい乗る予定か(次の車検・乗り換えの時期)
- 毎月の家計で無理なく払える金額はいくらか
- ボーナス払いを入れるか、入れるならいくらまでか
- 数年以内に大きな出費(進学・住宅・出産など)があるか
- 繰上返済ができる契約か、手数料はかかるか
ADJUST6ボーナス併用・繰上返済で期間を調整する
「月々は抑えたいけれど、期間はあまり延ばしたくない」という方は、ボーナス併用払いも選択肢です。夏と冬のボーナス月に多めに払うことで、同じ期間でも月々を下げられます。
期間を延ばさずに月々を抑えられます。ボーナスが変動しやすい方は、無理のない金額に設定しましょう。
余裕のある時に元本を多めに返すと、その後の利息が減ります。可否や手数料は契約で確認を。
途中で乗り換える場合は残債を精算します。乗り換えの予定は早めに相談を。
ボーナス併用で回数を変えたときの月々は、車種ごとのページで当店の試算を掲載しています。例えばシエンタ X(7人乗り)なら、月々は60回で21,800円、120回で11,800円です(ボーナス併用・金利1.9%・当店試算)。
FAQ7よくある質問
Q.カーローンは何年で組む人が多いですか?
A.決まった正解はありませんが、乗り換えまでの年数に合わせる方が多いです。日本自動車工業会の調査では、新車の平均保有期間は7.3年でした。5〜7年を目安に、月々とのバランスで決めるのがおすすめです。
Q.10年ローンは損ですか?
A.期間が長いぶん利息の合計は増えますが、月々を大きく抑えられるメリットがあります。1台に長く乗る方なら選択肢になります。長期ほど金利の差が効くため、できるだけ低い金利で組むことが大切です。
Q.ローンが残ったまま車を乗り換えられますか?
A.乗り換えはできますが、残りの元本を精算する必要があります。下取り額で足りない分は新しいローンに上乗せすることが一般的なので、乗り換えの予定に近い回数で組んでおくと安心です。
Q.途中で繰上返済はできますか?
A.ローン会社や契約内容によって、繰上返済の可否や手数料が異なります。契約前に確認しておくのがおすすめです。
Q.トータスでは最長何年のローンが組めますか?
A.最長10年(120回)まで組めます。ボーナス併用も可能です。金利は普通車が実質年率1.9%〜、軽自動車が3.9%〜で、信販会社の審査で決まります。
Q.ボーナス払いは入れたほうがいいですか?
A.ボーナスが安定している方は、併用すると同じ期間でも月々を下げられます。ボーナスが変動しやすい方は、ボーナス払いなし、または少なめの金額にしておくと安心です。
PICK UP
長く乗りたい方に人気の車種
家族の成長に合わせて長く乗れる車は、長めのローンとも相性が良いです。
金利1.9%〜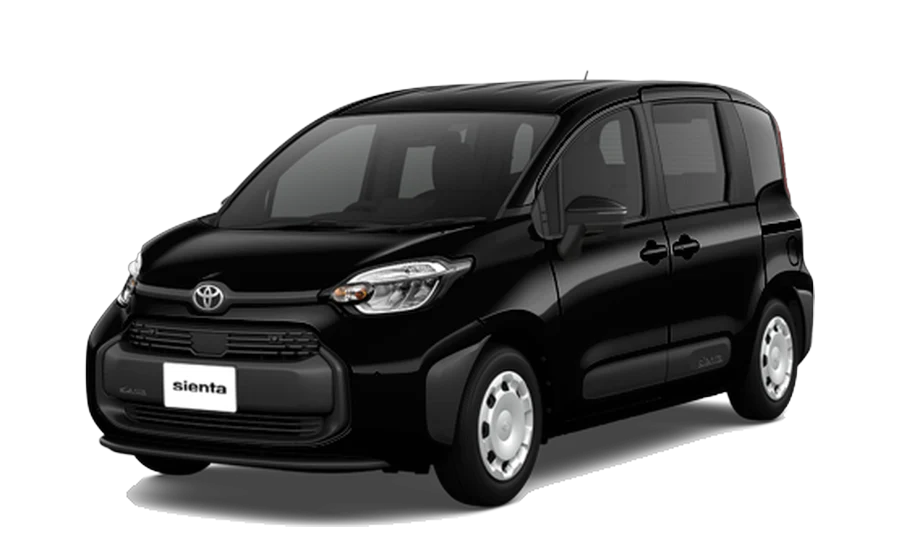
トヨタ
シエンタ
X(7人乗り) 2,185,700円〜
10年120回 月々11,800円〜5年60回なら月々21,800円〜(ボーナス併用)
金利1.9%〜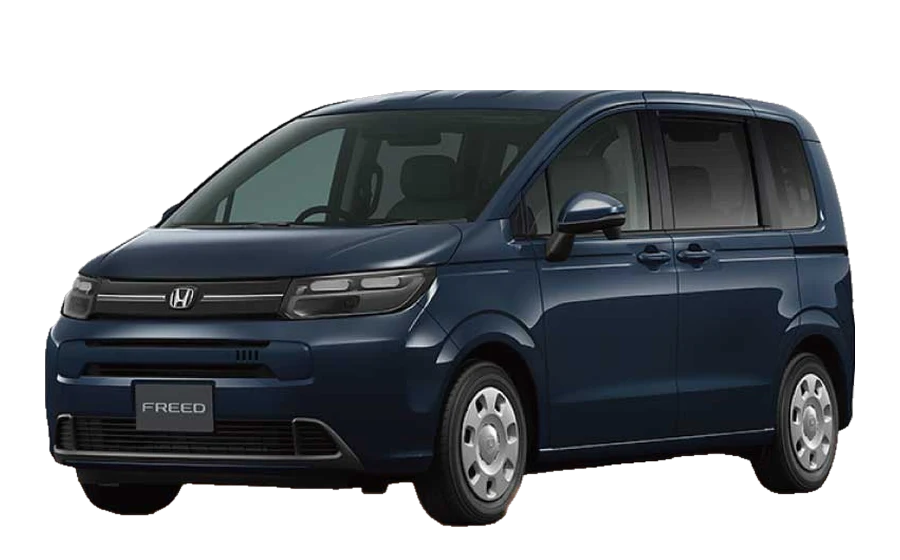
ホンダ
フリード
AIR 2,623,500円〜
10年120回 月々14,200円〜5年60回なら月々25,800円〜(ボーナス併用)
金利1.9%〜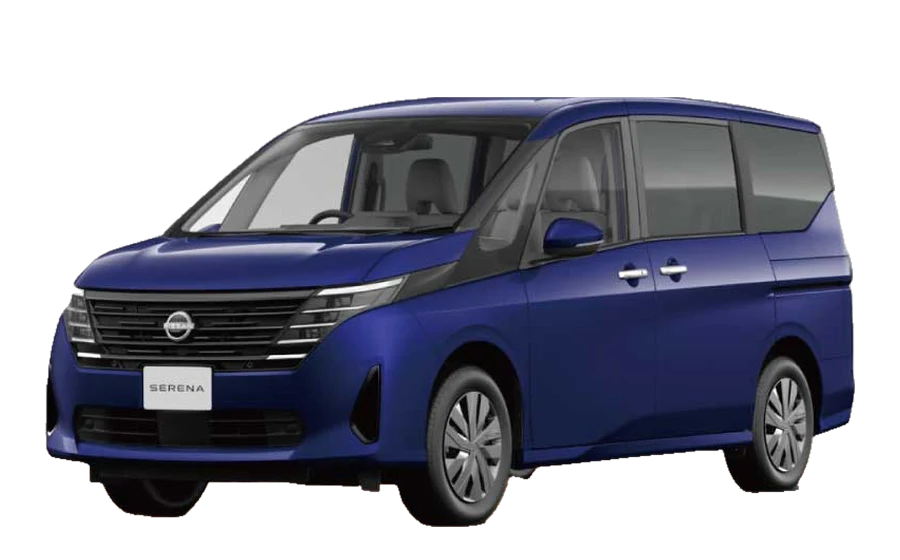
日産
セレナ
X 2,785,200円〜
10年120回 月々15,100円〜5年60回なら月々27,800円〜(ボーナス併用)
金利1.9%〜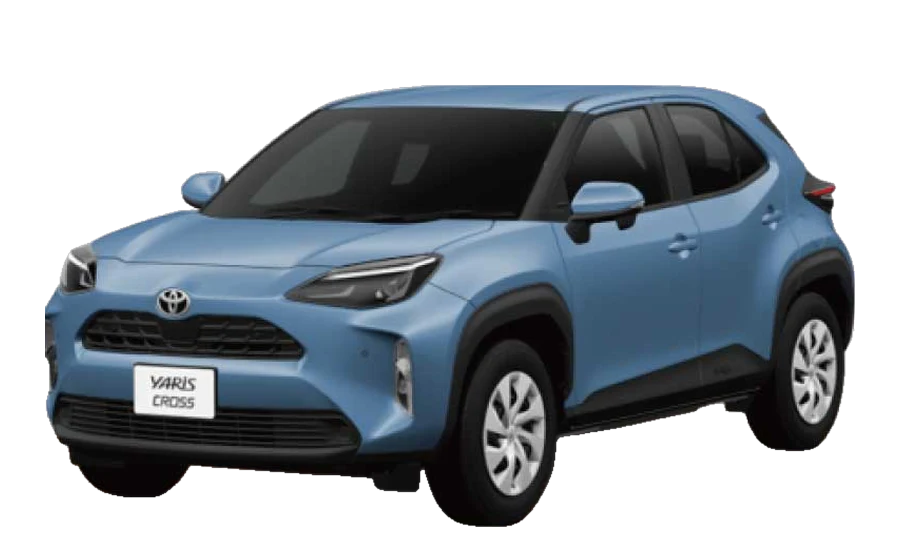
トヨタ
ヤリスクロス
X 2,126,300円〜
10年120回 月々11,600円〜5年60回なら月々21,400円〜(ボーナス併用)
※月々は当店の金利(普通車1.9%・軽自動車3.9%、実質年率)・ボーナス併用での試算です(2026年10月時点)。金利の適用には信販会社の審査があります。掲載車種以外も全メーカー取り扱い。
こんなご相談をよくいただきます
- 何年で組めば月々と利息のバランスが良いかわからない
- 10年ローンにして後悔しないか不安
- 次の車検や乗り換えの時期も考えて決めたい
新車の低金利ローンを専門に扱うスタッフが、ご希望の車種・予算・支払い回数に合わせて、月々と総支払額を具体的な数字でお出しします。ディーラーの見積書があれば、写真を送るだけで同じ条件で比較できます。
相談・見積り無料しつこい営業なしLINE・電話・来店OK全国納車
ご購入いただいたお客様の声
セレナをご購入
「ミニバンを安く買いたかったところ、ピッタリなお店を見つけました!今後とも宜しくお願い致します!」
2台同時にご購入
「金利が安く同時に2台購入しました。担当の方も親身に相談乗って頂きました!」
ソリオをご購入
「普通車なのに月々が安く軽自動車からお得に乗換えました!相談に乗っていただき感謝です!」
ご相談の流れ
 1
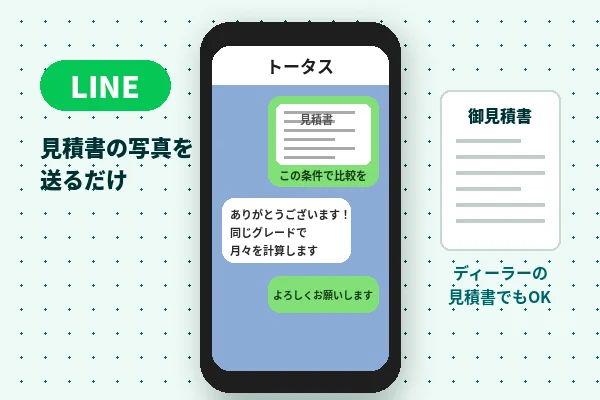
STEP1 希望を送る
LINE・フォーム・お電話で、車種・グレードと希望の回数を送るだけ。ディーラーの見積書があれば写真で。
 2
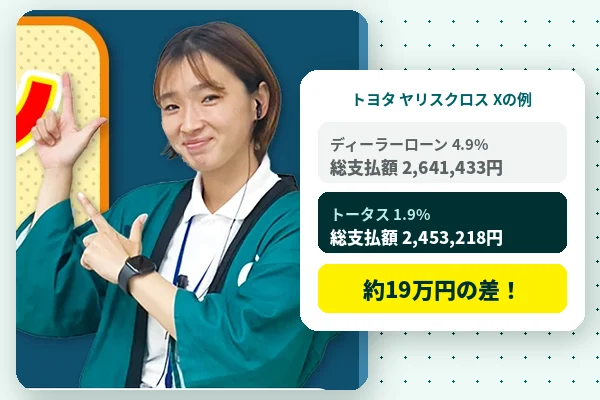
STEP2 比較をお返し
当店の金利で月々・ボーナス月・総支払額を計算し、ディーラー見積との違いをスタッフがご説明します。
 3
STEP3 仮審査・ご納車
無料のローン仮審査(約3分)で金利を確認。ご来店でもオンラインでも進められ、全国へ納車します。
あなたに合う回数で、月々と総支払額を計算します
▶ 無料で見積り・相談する
トータス SUV・コンパクトカー専門店|神奈川県大和市福田6-1-23