新車をローンで買う予定の方に向けて、金利が1%違うと利息と月々がいくら変わるのかを、借入額200万〜500万円・3〜10年の早見表でまとめました。結論から言うと、金利1%の差は「借入額が大きいほど」「回数が長いほど」大きくなり、300万円・10年なら利息の差は約16万円になります。
- 1金利1%の差は、借入100万円・5年でおよそ2.6万円の利息の差が目安。300万円なら約7.9万円です。
- 2月々では1,000円ちょっとの差でも、総支払額では数万〜数十万円の差になります。
- 3見積もりは「月々」ではなく実質年率と総支払額で比べるのが大切です。
ANSWER1金利1%の違いで、利息はいくら変わる?
車のローンでは、借りたお金(元本)に加えて利息を払います。利息は「金利×借りている残高×期間」で決まるため、金利が1%違うだけでも、支払いの合計は思った以上に変わります。
まずは代表的な例として、300万円を5年(60回)で借りた場合の、金利2.9%と1.9%の違いを見てみましょう。
金利2.9%の場合
金利 2.9%
月々(60回)
53,773円
利息の合計
226,372円
金利1.9%の場合
金利 1.9%
月々(60回)
52,452円
利息の合計
147,129円
借入300.0万円・60回払いで利息の差は約7.9万円
※元利均等返済・ボーナス払いなし・手数料等を含まない単純計算です。
月々の差は約1,300円ですが、5年間の利息の合計では約7.9万円の差になります。借入額や回数を変えた場合の「1%あたりの差」の目安は次のとおりです。
300万円・3年
約4.7万円
金利1%あたりの利息の差
300万円・5年
約7.9万円
金利1%あたりの利息の差
300万円・10年
約16.3万円
金利1%あたりの利息の差
※金利1.9%と2.9%の比較。元利均等返済・ボーナス払いなし・手数料等を含まない当店の単純計算です。
TABLE2借入額別の早見表(200万・300万・400万・500万円)
ここからは、借入額ごとに利息の合計を早見表にしました。横に見ると回数による違い、縦に見ると金利による違いがわかります。ご自分の借入額に近い表を見てください。
借入200万円の利息の合計
軽自動車やコンパクトカーを、頭金や下取りと組み合わせて購入する方に多い金額です。
| 金利\回数 |
3年(36回) |
5年(60回) |
7年(84回) |
10年(120回) |
| 1.9% |
59,124円 |
98,086円 |
137,528円 |
197,591円 |
| 2.9% |
90,676円 |
150,914円 |
212,271円 |
306,396円 |
| 3.9% |
122,526円 |
204,571円 |
288,634円 |
418,493円 |
| 4.9% |
154,673円 |
259,054円 |
366,611円 |
533,857円 |
借入300万円の利息の合計
ヤリスクロスやフリード、シエンタなど、人気のコンパクトSUV・ミニバンでよくある金額です。
| 金利\回数 |
3年(36回) |
5年(60回) |
7年(84回) |
10年(120回) |
| 1.9% |
88,686円 |
147,129円 |
206,292円 |
296,387円 |
| 2.9% |
136,013円 |
226,372円 |
318,406円 |
459,594円 |
| 3.9% |
183,788円 |
306,857円 |
432,951円 |
627,740円 |
| 4.9% |
232,010円 |
388,582円 |
549,916円 |
800,786円 |
借入400万円の利息の合計
ミドルサイズのSUVや、ノア・ヴォクシー・ステップワゴンなどのミニバンの上位グレードで多い金額です。
| 金利\回数 |
3年(36回) |
5年(60回) |
7年(84回) |
10年(120回) |
| 1.9% |
118,248円 |
196,171円 |
275,056円 |
395,182円 |
| 2.9% |
181,351円 |
301,829円 |
424,542円 |
612,792円 |
| 3.9% |
245,051円 |
409,143円 |
577,269円 |
836,987円 |
| 4.9% |
309,347円 |
518,109円 |
733,221円 |
1,067,715円 |
借入500万円の利息の合計
大きめのSUVや上級ミニバンなど、オプションを含めて500万円前後になる場合の目安です。
| 金利\回数 |
3年(36回) |
5年(60回) |
7年(84回) |
10年(120回) |
| 1.9% |
147,810円 |
245,214円 |
343,820円 |
493,978円 |
| 2.9% |
226,689円 |
377,286円 |
530,677円 |
765,990円 |
| 3.9% |
306,314円 |
511,429円 |
721,586円 |
1,046,234円 |
| 4.9% |
386,684円 |
647,636円 |
916,527円 |
1,334,644円 |
※元利均等返済・ボーナス払いなし・手数料等を含まない単純計算です。実際の金利は審査で決まります。
自分の借入額・回数での差額を知りたい方は、車種と回数を送るだけでOK。当店で計算してお返しします。
無料で相談 ›
TERM3回数が長いほど「1%の差」が広がる理由
早見表を見ると、同じ1%の差でも10年(120回)では5年(60回)の約2倍に広がっています。これは、返済期間が長いほど元本がゆっくり減り、利息がかかる残高が長く残るためです。
借入300万円・金利1%差(1.9%と2.9%)による利息の差
※当店の単純計算(元利均等・ボーナス払いなし)。
月々を抑えるために回数を長くするなら、なおさら金利の低さが大切です。
利息は元本に比例します。高い車ほど、金利の差は大きくなります。
300万円・10年で金利1.9%と3.9%を比べると、利息の差は約33万円になります。
回数の決め方そのものについては、カーローンは何年がいい?3・5・7・10年の比較でくわしく解説しています。
MONTHLY4「月々の差」だけで判断すると見落としやすいこと
ローンの見積もりは、月々の支払額が大きく書かれていることが多く、どうしても月々で比べがちです。ただ、金利1%の差は月々にすると小さく見えるのが落とし穴です。
| 借入300万円の場合 |
月々の差 |
利息合計の差 |
| 3年(36回) |
約1,300円 |
約4.7万円 |
| 5年(60回) |
約1,300円 |
約7.9万円 |
| 7年(84回) |
約1,300円 |
約11.2万円 |
| 10年(120回) |
約1,400円 |
約16.3万円 |
※金利1.9%と2.9%の比較。当店の単純計算(元利均等・ボーナス払いなし)。
回数を延ばせば月々は下がりますが、利息の合計は増えます。「月々◯万円」という提案を受けたときは、金利(実質年率)・回数・総支払額の3つをセットで確認しましょう。
COMPARE5どこで借りるかで金利は変わる
車のローンは、主にディーラーローン(信販会社)と銀行のマイカーローンがあり、それぞれに良いところがあります。一般的な金利の目安は、ディーラーローンが年3〜9%程度、銀行マイカーローンが年1%台〜4%台(変動金利が中心)です。
メリット
- 車の購入と同じ窓口で手続きできる
- 審査の結果が早く出やすい
- キャンペーン金利が出ることもある
注意点
- 金利は年3〜9%程度と幅がある
- 完済まで車の名義が信販会社などになるのが一般的
向いている人:手続きを1か所で済ませたい人
メリット
- 金利が比較的低めに設定されやすい
- 車の名義が最初から自分になることが多い
注意点
- 審査や書類の準備に時間がかかることがある
- 変動金利だと返済中に金利が上がる可能性がある
向いている人:時間に余裕があり手続きを自分で進められる人
メリット
- 普通車 実質年率1.9%〜・軽自動車3.9%〜(審査があります)
- 最長10年120回・ボーナス併用可
- 仮審査は約3分・無料
注意点
向いている人:新車を低い金利でまとめて購入したい人
金利がこれから上がるかどうかや、2026年の金利の動きについては金利はこれから上がる?2026年の金利相場、借入先ごとの違いはディーラーローンと銀行ローンの違いもあわせてご覧ください。
スタッフのひとこと
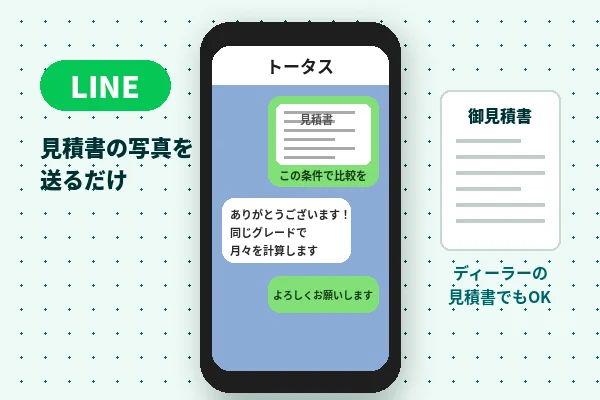
ディーラーさんの見積書をお持ちなら、写真をLINEで送っていただくだけで、同じ車・同じ回数で当店の金利だと総支払額がいくらになるかを並べてお見せします。比べてから決めていただいて大丈夫です。
CHECK6見積書で金利を確認する手順
金利の差を正しく比べるには、見積書のどこを見ればよいかを知っておくと安心です。次の順番で確認してみてください。
STEP 1 | 見積書を受け取ったら
「実質年率」を探す
ローンの欄に書かれている年率を確認します。手数料を含めた実際の負担を表す「実質年率」で比べるのが基本です。
STEP 2 | 同じ見積書で
「分割払手数料(利息)」と「総支払額」を見る
回数と一緒に、利息にあたる金額と支払いの合計を確認します。月々だけでは比べられません。
STEP 3 | 他社と比べるとき
同じ条件で比べる
借入額・回数・ボーナス払いの有無をそろえないと、正しく比較できません。
STEP 4 | 迷ったら
わからなければ相談する
見積書の写真を送れば、どこで差が出ているかを一緒に確認できます。
- 金利は「実質年率」で書かれているか
- 固定金利か、変動金利か
- ボーナス払いの有無と金額
- 繰上返済ができるか、手数料はかかるか
- 総支払額(車両代+諸費用+利息)はいくらか
FAQ7よくある質問
Q.車のローン金利1%の違いで、総支払額はいくら変わりますか?
A.借入額と回数によって変わります。目安として、300万円を5年で借りた場合は約7.9万円、10年で借りた場合は約16.3万円の差になります(元利均等・ボーナス払いなしの単純計算)。
Q.月々の支払いだけ見ればローンは比べられますか?
A.月々だけでは不十分です。回数を延ばすと月々は下がりますが、利息の合計は増えます。実質年率・回数・総支払額をそろえて比べるのがおすすめです。
Q.金利の「実質年率」とは何ですか?
A.利息に加えて、ローンにかかる手数料なども含めた実際の負担を年率で表したものです。ローン同士を比べるときは、実質年率で比べると条件の違いがわかりやすくなります。
Q.車のローン金利の相場はどれくらいですか?
A.一般的な目安として、ディーラーローン(信販会社)は年3〜9%程度、銀行のマイカーローンは年1%台〜4%台で変動金利が中心です。金利は時期や審査の結果によって変わります。
Q.トータスのローン金利は何%ですか?
A.普通車は実質年率1.9%〜、軽自動車は3.9%〜です。金利は信販会社の審査で決まります。仮審査は約3分・無料で、購入の義務はありません。
Q.ディーラーの見積もりと比べてもらえますか?
A.はい、できます。ディーラーの見積書の写真をLINEで送っていただければ、同じ条件で当店の総支払額を計算してお伝えします。
PICK UP
低金利で総支払額を抑えやすい人気車種
借入額が大きい車ほど、金利の差が総支払額に効いてきます。
金利1.9%〜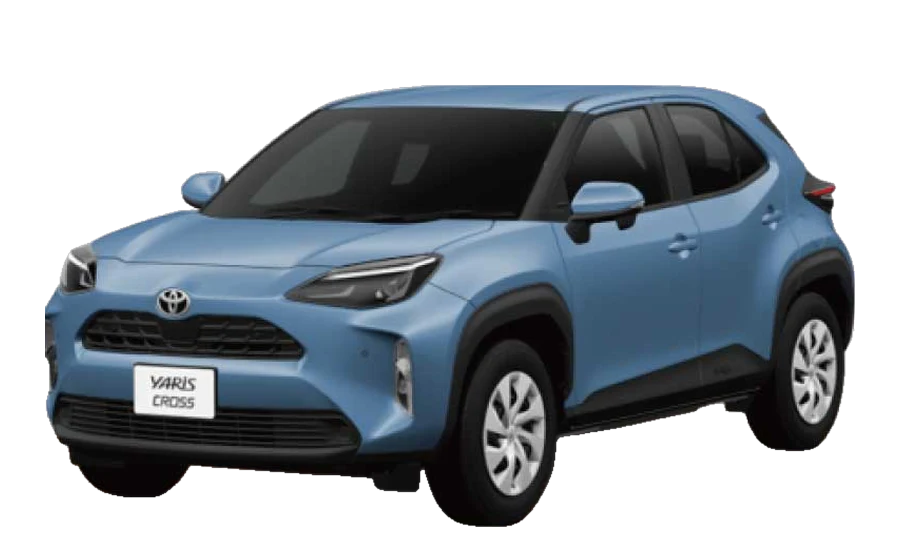
トヨタ
ヤリスクロス
X 2,126,300円〜
10年120回 月々11,600円〜5年60回なら月々21,400円〜(ボーナス併用)
金利1.9%〜
ホンダ
フリード
AIR 2,623,500円〜
10年120回 月々14,200円〜5年60回なら月々25,800円〜(ボーナス併用)
金利1.9%〜
トヨタ
ノア
S-X 3,261,500円〜
10年120回 月々17,200円〜5年60回なら月々31,700円〜(ボーナス併用)
金利1.9%〜
ホンダ
ヴェゼル
G 2,777,500円〜
10年120回 月々15,000円〜5年60回なら月々27,600円〜(ボーナス併用)
※月々は当店の金利(普通車1.9%・軽自動車3.9%、実質年率)・ボーナス併用での試算です(2026年10月時点)。金利の適用には信販会社の審査があります。掲載車種以外も全メーカー取り扱い。
こんなご相談をよくいただきます
- ディーラーの見積もりの金利が高いのか判断できない
- 1%違うと自分の場合はいくら変わるのか知りたい
- 月々を抑えつつ、利息もできるだけ減らしたい
新車の低金利ローンを専門に扱うスタッフが、ご希望の車種・予算・支払い回数に合わせて、月々と総支払額を具体的な数字でお出しします。ディーラーの見積書があれば、写真を送るだけで同じ条件で比較できます。
相談・見積り無料しつこい営業なしLINE・電話・来店OK全国納車
ご購入いただいたお客様の声
セレナをご購入
「ミニバンを安く買いたかったところ、ピッタリなお店を見つけました!今後とも宜しくお願い致します!」
2台同時にご購入
「金利が安く同時に2台購入しました。担当の方も親身に相談乗って頂きました!」
ソリオをご購入
「普通車なのに月々が安く軽自動車からお得に乗換えました!相談に乗っていただき感謝です!」
ご相談の流れ
 1
STEP1 希望を送る
LINE・フォーム・お電話で、車種・グレードと希望の回数を送るだけ。ディーラーの見積書があれば写真で。
 2
STEP2 比較をお返し
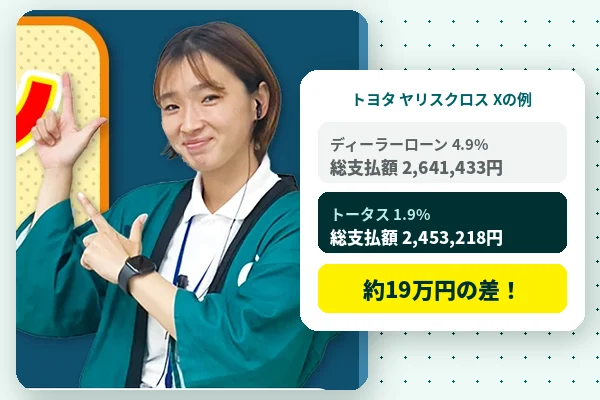
当店の金利で月々・ボーナス月・総支払額を計算し、ディーラー見積との違いをスタッフがご説明します。
 3
STEP3 仮審査・ご納車
無料のローン仮審査(約3分)で金利を確認。ご来店でもオンラインでも進められ、全国へ納車します。
あなたの借入額で、金利の差を計算します
▶ 無料で見積り・相談する
トータス SUV・コンパクトカー専門店|神奈川県大和市福田6-1-23