この記事について
「ディーラーで出された金利が高い。もっと低い金利で新車を買う方法は?」という方向けに、ディーラーの通常ローンより金利を下げる5つの方法と、それぞれで総支払額がいくら変わるかを計算例つきでまとめました。金利は2026年11月5日に各社の公式サイトで確認したものです。執筆は神奈川県大和市・相模原市で新車の低金利ローン(実質年率1.9%〜)を扱うトータス(株式会社トータス)です。
先に結論
- 1メーカー系ディーラーの通常ローンは4.9%〜6.2%が中心(例:ホンダ通常クレジット6.2%、2026年10月〜)。銀行は1%台〜3%台、低金利専門店のトータスは1.9%〜(軽自動車3.9%〜)
- 2方法は①銀行・信金・ろうきんで借りる ②低金利専門店の提携ローン ③メーカーのキャンペーン金利 ④借入額と回数を見直す ⑤仮審査の結果を持って交渉。一番効くのは①か②で「ディーラーの通常ローンを使わない」こと
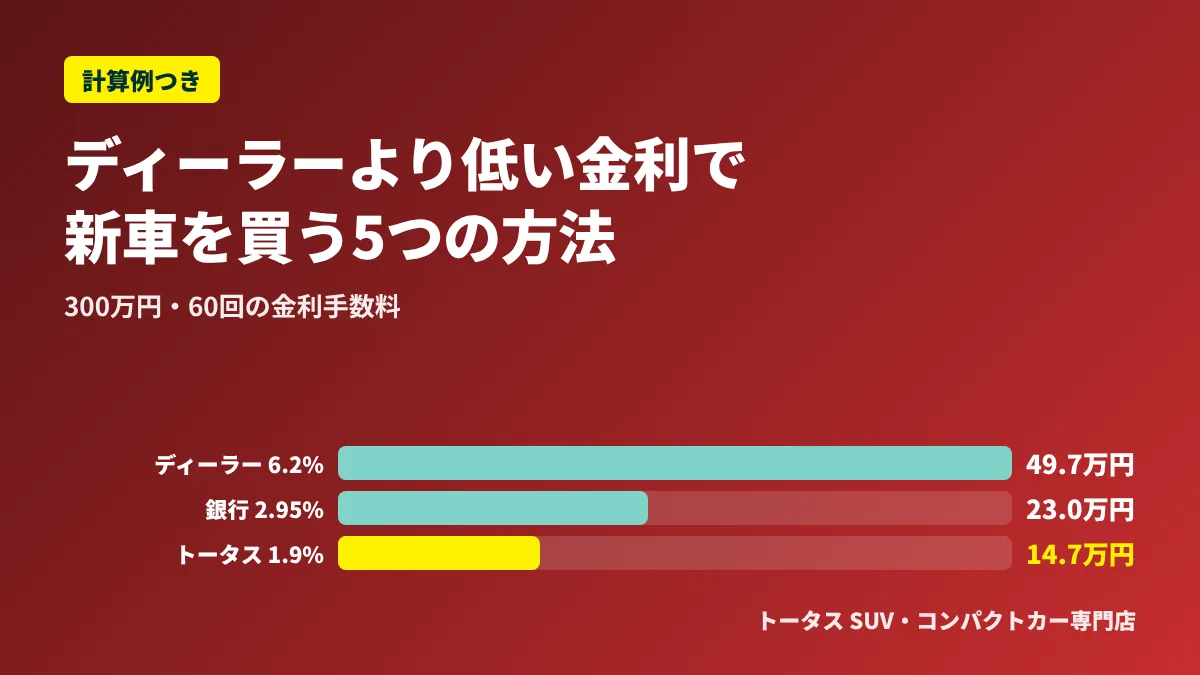
- 3300万円・60回なら6.2%と1.9%の差は約35万円、120回なら約74万円。契約前に仮審査を受けて、同じ条件の総支払額で比べるのが確実
DEALER RATE1ディーラーのローン金利は今いくら?
ディーラーで組むローンは、メーカー系の信販会社(ファイナンス会社)の商品です。2026年は引き上げが続き、公表されている金利は次のとおりです。
ホンダ 通常クレジット
6.2%
残価設定型は5.6%
(2026/10/1〜申込み分)
日産 残価設定型
5.9%
販売会社により異なる場合あり
トータス(低金利専門店)
1.9%〜
軽自動車は3.9%〜
最長120回・審査あり
※ほかにマツダの残価設定型(スカイプラン)5.4%、スズキファイナンスのかえるプラン通常4.9%。トヨタ・ダイハツは販売会社によって異なります(各社公式サイト、2026年11月5日確認)。
ディーラーの見積書に書かれた「実質年率」がこの水準なら、借入先を変えるだけで総支払額を数十万円下げられる可能性があります。銀行・信金を含めた15社の金利は新車ローン金利ランキングで比べています。
5 WAYS2ディーラーより低い金利で買う5つの方法
1
銀行・信用金庫・ろうきんのマイカーローンで借りる
金利は1%台〜3%台が中心(例:横浜銀行1.15%〜3.55%、三菱UFJ銀行2.375%〜3.50%、横浜信用金庫一律1.9%)。車はディーラーで買い、代金を銀行ローンで払います。変動金利が多く、地域の条件・書類・審査の日数がかかる点に注意。
2
低金利専門店の提携ローンで買う
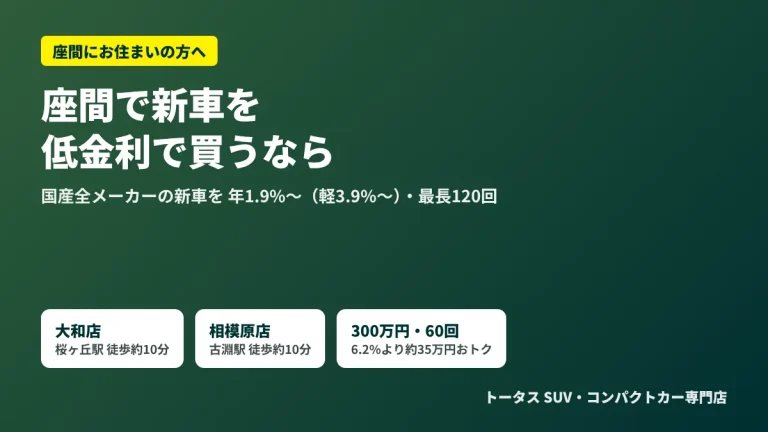
販売店で申込みから契約まで済み、契約時に金利が決まります。トータスは国産全メーカーの新車を実質年率1.9%〜(軽3.9%〜)・最長120回で販売。ディーラーの見積書と同じ車・同じ条件で総額を比べられます。
3
メーカーの低金利キャンペーンを使う
対象車種・グレード・期間が合えば、通常より低い金利で組めます。値引きが小さくなることもあるので、値引きと金利を合わせた総支払額で判断します。
4
借入額と回数を見直す
頭金を入れる・回数を短くすると、金利は同じでも金利手数料が減ります。ただし月々は上がるため、無理のない範囲で。金利そのものを下げる①②のほうが効果は大きめです。
5
仮審査の結果を持ってディーラーと話す
銀行や専門店の仮審査で出た金利を伝え、現金払い扱いにしてもらう、キャンペーン対象グレードを提案してもらうなどの相談ができます。通常金利そのものは信販会社が決めるため、大きく下がるとは限りません。
| 方法 |
金利の目安 |
手間 |
向いている人 |
| ①銀行・信金・ろうきん |
1%台〜3%台(変動が中心) |
銀行へ別に申込み・書類・日数 |
金利を最優先し、優遇条件を満たせる人 |
| ②低金利専門店の提携ローン |
1.9%〜(トータス・軽3.9%〜) |
販売店で完結・仮審査約3分 |
手続きをまとめつつ金利を抑えたい人 |
| ③メーカーのキャンペーン |
車種・期間による |
ディーラーで完結 |
欲しい車が対象の人 |
| ④借入額・回数の見直し |
金利は同じ |
少ない |
月々に余裕がある人 |
| ⑤仮審査をもとに相談 |
条件による |
少ない |
ディーラーで買うと決めている人 |
ディーラーの見積書、金利を下げるといくらになる?
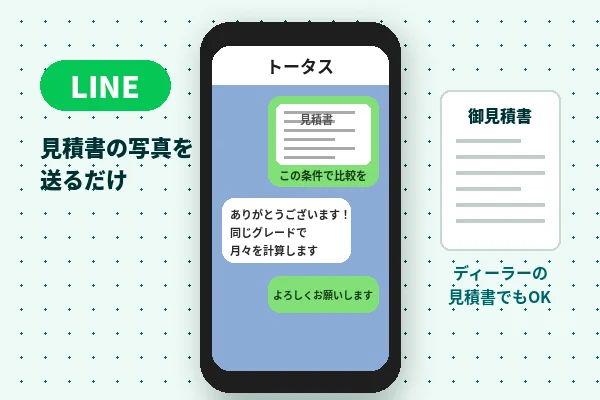
見積書の写真をLINEで送るだけで、年1.9%〜(軽自動車3.9%〜)で組んだ場合の月々と総支払額をお出しします。比較・見積りは無料です。
SIMULATION3計算例:方法ごとの総支払額
計算例1:普通車 借入300万円
| 借入先(金利) |
60回 月々 |
60回 金利手数料 |
120回 月々 |
120回 金利手数料 |
| ディーラーの通常ローン(6.2%) |
約58,280円 |
約49.7万円 |
約33,610円 |
約103.3万円 |
| ディーラーの残価設定型の金利(5.6%)※参考 |
約57,440円 |
約44.7万円 |
約32,710円 |
約92.5万円 |
| 銀行ローン(2.95%・三菱UFJ銀行300万円の例) |
約53,840円 |
約23.0万円 |
約28,900円 |
約46.8万円 |
| 低金利専門店(1.9%・トータス) |
約52,450円 |
約14.7万円 |
約27,470円 |
約29.6万円 |
※元利均等・ボーナス払いなしの試算。5.6%は残価設定型の金利を通常の分割で計算した参考値です(残価設定型は最終回の支払いがあるため実際の月々は異なります)。
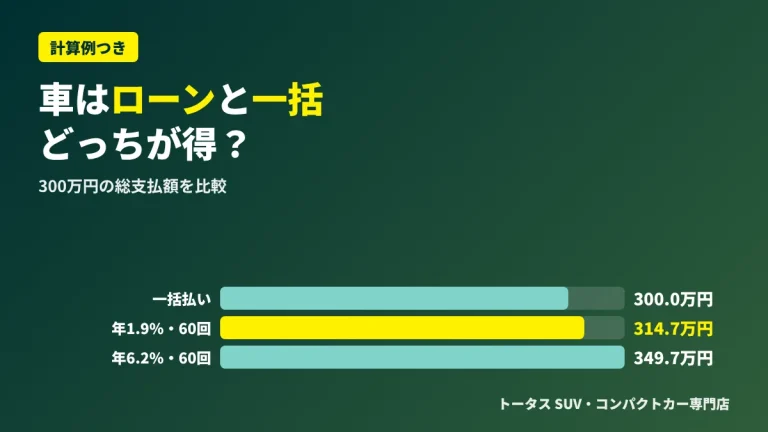
6.2%を1.9%に変えると、60回で約35.0万円、120回で約73.7万円の金利手数料が減ります。月々にすると60回で約5,830円の差です。
計算例2:頭金を入れた場合(車両300万円・60回)
| 条件 |
借入額 |
月々 |
金利手数料 |
| 頭金0円・6.2% |
300万円 |
約58,280円 |
約49.7万円 |
| 頭金50万円・6.2% |
250万円 |
約48,560円 |
約41.4万円 |
| 頭金0円・1.9% |
300万円 |
約52,450円 |
約14.7万円 |
| 頭金50万円・1.9% |
250万円 |
約43,710円 |
約12.3万円 |
頭金50万円を入れても、6.2%のままだと金利手数料は約41万円。頭金0円でも1.9%のほうが金利手数料は少ない計算です。手元の資金を残したい場合は、金利を下げる方法を優先しましょう。
計算例3:軽自動車 借入150万円・60回
| 借入先(金利) |
60回 月々 |
60回 金利手数料 |
| メーカー系の通常ローン(4.9%・スズキの例) |
約28,240円 |
約19.4万円 |
| トータスの軽自動車(3.9%〜) |
約27,560円 |
約15.3万円 |
※試算は目安です。実際の金額は審査結果・借入額・回数・ボーナス払いの有無などで変わります。
STEPS4失敗しない進め方(契約前の5ステップ)
1
ディーラーで見積書をもらう
車両・オプション・諸費用・下取りが入った見積書と、ローンの実質年率・回数・総支払額を確認します。
2
銀行・専門店の仮審査を受ける
銀行のマイカーローンと、トータスなど専門店の仮審査(約3分・無料)を並行して受け、実際に適用される金利を出します。
3
同じ条件で総支払額を比べる
借入額・回数・ボーナス払いをそろえて、金利手数料と総支払額を比べます。見積書の写真を送れば、トータスで同じ条件の総額をお出しします。
4
変動か固定かを確認する
銀行ローンが変動金利なら、金利が上がったときの返済額も考えておきます。
5
いちばん総額が安い方法で契約する
値引き・下取り・金利をまとめて判断します。
ディーラーローンと銀行ローンの違いはディーラーローンと銀行ローンの違い、残クレとの比較は残クレと普通のローンはどっちが得?、値引きとの関係は新車の値引き相場で解説しています。ディーラーの見積書をお持ちなら見積もり比較をご利用ください。
FAQ5よくある質問
Q.ディーラーより低い金利で新車を買う方法はありますか?
A.あります。主な方法は、①銀行・信用金庫・ろうきんのマイカーローン、②低金利専門店の提携ローン、③メーカーの低金利キャンペーンの3つです。2026年11月時点で、メーカー系ディーラーの通常ローンは4.9%〜6.2%程度(例:ホンダの通常クレジット6.2%)に対し、銀行は1%台〜3%台、低金利専門店のトータスは1.9%〜(軽自動車3.9%〜)です。
Q.ディーラーで買う車を、銀行ローンで支払うことはできますか?
A.できます。銀行のマイカーローンでディーラーに代金を支払う方法で、ディーラーの見積書を銀行に出して申し込みます。契約前に仮審査を受けておくと、ディーラーのローンと金利を比べてから決められます。
Q.ディーラーで金利の交渉はできますか?
A.通常の金利そのものは信販会社が決めるため、大きく下げてもらうのは難しいことが多いです。ただし、銀行の仮審査の結果を伝えて現金払い扱いにする、キャンペーン対象のグレードに変えるなどで総支払額が下がることはあります。
Q.金利6.2%と1.9%では、総支払額はいくら違いますか?
A.借入300万円・60回払い(元利均等・ボーナスなし)の試算で、金利手数料は6.2%で約49.7万円、1.9%で約14.7万円となり、差は約35万円です。120回払いでは約103.3万円と約29.6万円で、差は約73.7万円です。
Q.軽自動車でもディーラーより低い金利で買えますか?
A.はい。たとえばスズキファイナンスのかえるプランは通常4.9%(2026年10月現在)です。トータスでは軽自動車を3.9%〜で購入でき、借入150万円・60回の試算で金利手数料の差は約4万円です。
Q.値引きと金利、どちらを優先すべきですか?
A.総支払額で比べるのが基本です。300万円を60回で組む場合、金利が6.2%から1.9%になると金利手数料は約35万円下がります。値引きが数万円大きくても、金利が高いと総額では高くなることがあります。
PICK UP
低金利で月々を抑えやすい人気車種
普通車は1.9%〜、軽自動車は3.9%〜。人気の車種で支払い例を確認できます。
金利1.9%〜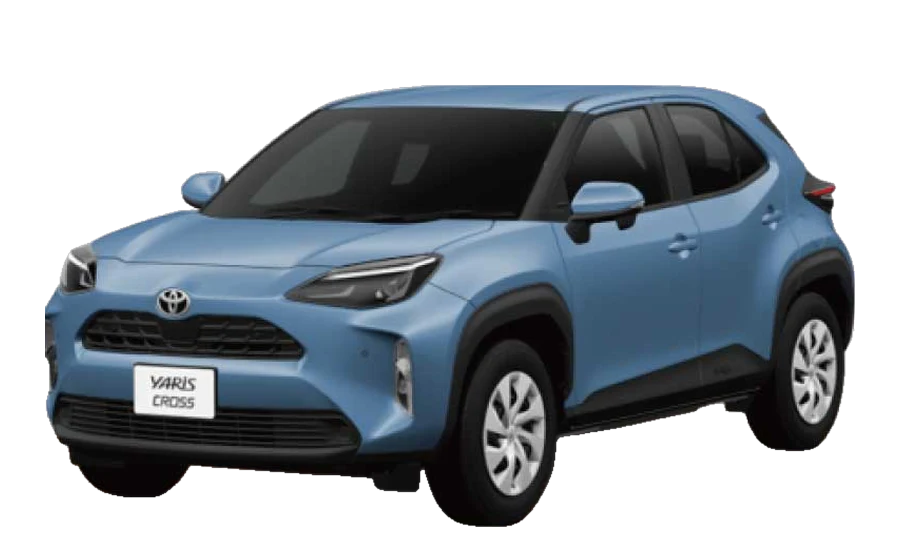
トヨタ
ヤリスクロス
X 2,126,300円〜
10年120回 月々11,600円〜5年60回なら月々21,400円〜(ボーナス併用)
金利1.9%〜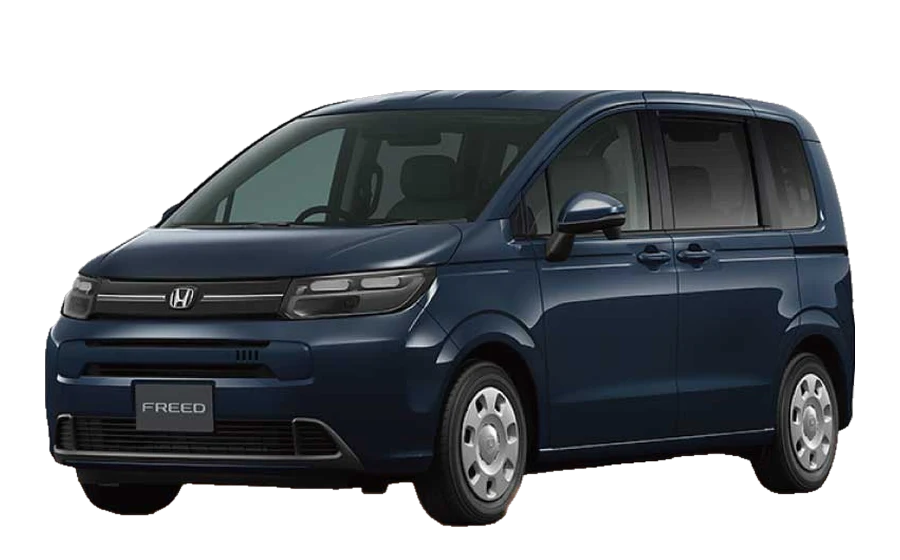
ホンダ
フリード
AIR 2,623,500円〜
10年120回 月々14,200円〜5年60回なら月々25,800円〜(ボーナス併用)
金利1.9%〜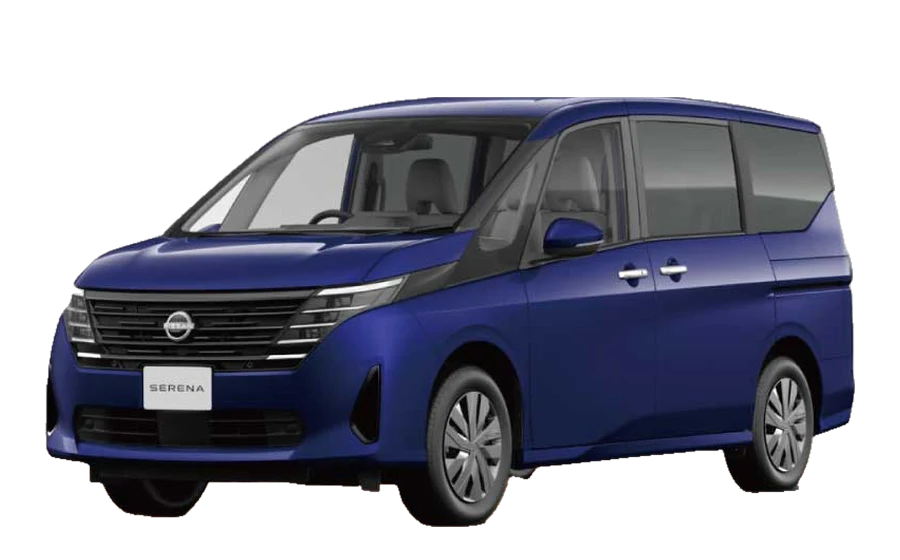
日産
セレナ
X 2,785,200円〜
10年120回 月々15,100円〜5年60回なら月々27,800円〜(ボーナス併用)
金利3.9%〜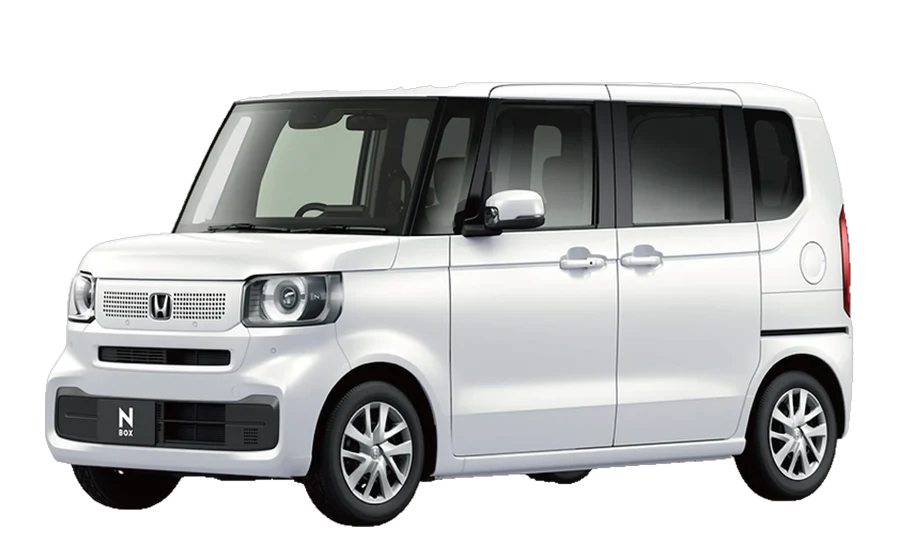
ホンダ(軽自動車)
N-BOX
N-BOX 1,768,800円〜
10年120回 月々11,000円〜5年60回なら月々18,700円〜(ボーナス併用)
※月々は当店の金利(普通車1.9%・軽自動車3.9%、実質年率)・ボーナス併用での試算です(2026年10月時点)。金利の適用には信販会社の審査があります。掲載車種以外も全メーカー取り扱い。
こんなご相談をよくいただきます
- ディーラーの見積もりの金利が高い気がする
- 銀行とディーラー、どちらで組むか迷っている
- 残クレと普通のローン、総額でどちらが得か知りたい
新車の低金利ローンを専門に扱うスタッフが、ご希望の車種・予算・支払い回数に合わせて、月々と総支払額を具体的な数字でお出しします。ディーラーの見積書があれば、写真を送るだけで同じ条件で比較できます。
相談・見積り無料しつこい営業なしLINE・電話・来店OK全国納車
ご購入いただいたお客様の声
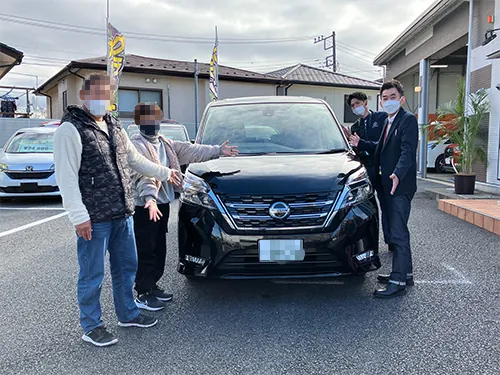
セレナをご購入
「ミニバンを安く買いたかったところ、ピッタリなお店を見つけました!今後とも宜しくお願い致します!」
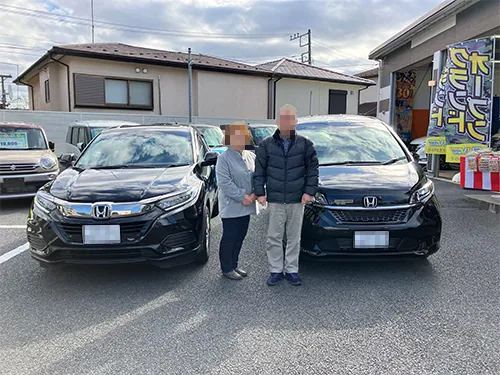
2台同時にご購入
「金利が安く同時に2台購入しました。担当の方も親身に相談乗って頂きました!」
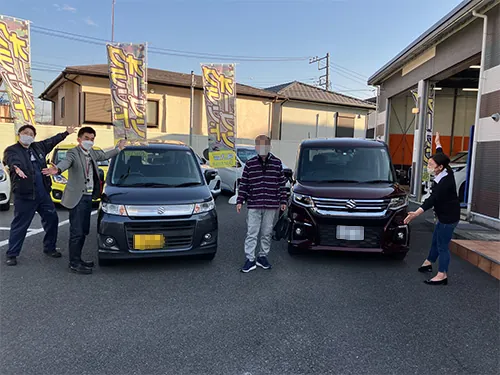
ソリオをご購入
「普通車なのに月々が安く軽自動車からお得に乗換えました!相談に乗っていただき感謝です!」
ご相談の流れ
 1
STEP1 希望を送る
LINE・フォーム・お電話で、車種・グレードと希望の回数を送るだけ。ディーラーの見積書があれば写真で。
 2
STEP2 比較をお返し
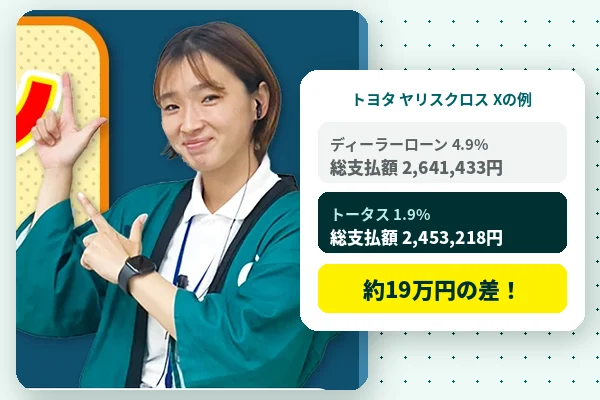
当店の金利で月々・ボーナス月・総支払額を計算し、ディーラー見積との違いをスタッフがご説明します。
 3
STEP3 仮審査・ご納車
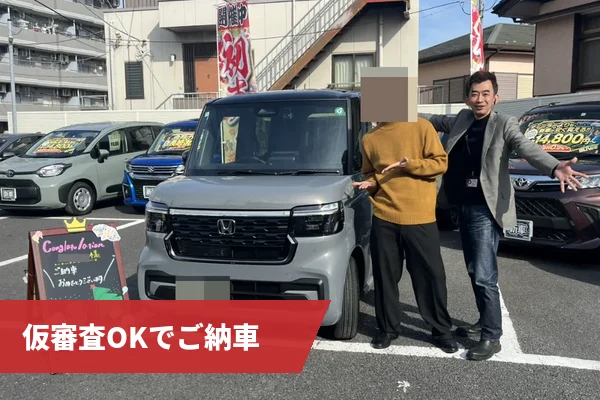
無料のローン仮審査(約3分)で金利を確認。ご来店でもオンラインでも進められ、全国へ納車します。
あなたの車種と回数で、金利と総支払額を計算します
▶ 無料で見積り・相談する
トータス SUV・コンパクトカー専門店|神奈川県大和市福田6-1-23