月々が安く見える残クレ(残価設定ローン)と、普通の分割ローンのどちらにするか迷っている方向けの記事です。結論は、数年で乗り換える・返却するなら残クレ、長く乗り続けるなら普通のローン(低金利ならなお有利)が基本。メーカーの公表例をもとに、最終回の選択肢や返却条件、総支払額の違いを整理しました。
- 1残クレは数年後の下取り価格(残価)を据え置き、残りだけを分割するので月々が安くなる
- 2ただし残価にも金利がかかるため、最後まで乗り続けると総支払額は普通のローンより多くなることがある
- 3返却には走行距離・車の状態の条件がある。長く乗るなら低金利の普通のローンが有利になりやすい
SYSTEM1残クレの仕組み:数年後の価値を「据え置いて」分割する
残クレ(残価設定ローン・残価設定型クレジット)は、3〜5年後の車の下取り予定価格を「残価」としてあらかじめ決め、車両価格から残価を引いた金額だけを月々で払う仕組みです。残価は最終回にまとめて扱うので、月々の支払いが普通のローンより安くなります。
契約時に、最終回の時点の車の価値(残価)を決めておきます。メーカー系の例では36・48・60回などから選べます。
月々払うのは「車両価格−頭金−残価」の部分。そのため月々が安くなります。
返却して乗り換える、残価を払って買い取る、残価を再ローンにする、のいずれかを選びます。
出典:ホンダファイナンス「残価設定型クレジット」
普通のローン(通常の分割払い)は、頭金を除いた金額を全部、決めた回数で払い終える形です。払い終われば車は完全に自分のものになり、走行距離や返却時の車の状態を気にする必要はありません。
残クレの金利(例)
5.6%
ホンダファイナンス・2026年10月〜
通常クレジットの金利(例)
6.2%
ホンダファイナンス・2026年10月〜
残クレの回数(例)
36〜60回
軽貨物は24回も選択可
出典:ホンダファイナンス「金利改定のお知らせ」
メーカー系の例では、残クレの金利が通常のクレジットより低く設定されていることがあります。ただし後で説明するように、金利が低いことと総支払額が少ないことは別なので、比べるときは総額まで見ることが大切です。
OPTIONS2最終回の3つの選択肢:返却・買取・再ローン
残クレで大事なのは、最終回にどうするかです。業界団体の広告ルールでも、残クレの支払い例を広告に出すときは「終了時の車の扱い(返却・買取・ローン継続など)」や「追加費用が必要になる条件」を示すことが求められています。
STEP 1 | 最終回
返却して乗り換える
条件を満たしていれば、車を返して最終回の支払い(残価)を精算できます。そのまま新しい車に乗り換えるのが残クレの基本的な使い方です。
STEP 2 | 最終回
残価を一括で払って買い取る
最終回の残価を一括で払えば、そのまま乗り続けられます。まとまったお金が必要です。
STEP 3 | 最終回
残価を再ローン(再クレジット)にする
残価を新たに分割して払い続けます。再ローンの金利は、その時点の金利が使われるのが一般的です。
出典:自動車公正取引協議会「残価設定型クレジットの広告表示について」/ホンダファイナンス「残価設定型クレジット」
ホンダファイナンスでは、2026年10月以降に満期を迎えて再クレジットを申し込む場合、金利は実質年率5.6%になると案内しています。契約したときの金利がそのまま続くとは限らない点に注意しましょう。
出典:ホンダファイナンス「金利改定のお知らせ」
RULES3返却するときの条件:走行距離と車の状態
残価は「決められた使い方をした車なら、これくらいの価値がある」という前提で決まっています。そのため返却するときは、走行距離や車の状態が条件の範囲内かどうかがチェックされ、超えた分は追加で精算するのが一般的です。メーカー系の例では次のような条件です。
| 項目 |
条件の例(ホンダファイナンス) |
| 走行距離 |
月1,000km以内(1,500kmも選択可) |
| 超過した場合 |
1kmあたり5〜10円(車種による。例:N-BOXは5円) |
| 車の状態 |
日本自動車査定協会の基準で内外装の減点が100点以内 |
| 減点を超えた場合 |
1点あたり1,000円 |
| 違法な改造・修復歴 |
別途精算が必要 |
出典:ホンダファイナンス「残価設定型クレジット」
- 年間の走行距離は、月1,000km(年1万2,000km)の範囲に収まりそうか
- 小さな子どもやペットの汚れ、こすりキズなどが気になる使い方ではないか
- カスタムやパーツの交換をしたいか
- 最終回に、返却・買取・再ローンのどれを選びそうか
- 最終回の金額(残価)を、いくらくらいで想定しておくか
たとえば月1,000km以内の条件で5年(60か月)乗る場合、走れる距離の目安は6万kmです。通勤で毎日往復40km走る方なら、それだけで年1万km前後になるので、休日のドライブや帰省を加えると条件に近づくこともあります。自分の走り方に当てはめて考えておきましょう。
INTEREST4金利がかかる元本の考え方:残価にも金利がかかる
残クレで見落としやすいのが、金利がかかる元本です。残価は最終回まで「借りたまま」の状態なので、その間ずっと残価にも金利がかかります。普通のローンは毎月元本が減っていくのに対し、残クレは元本が大きいまま進むため、同じ金利でも利息は多くなりがちです。
メーカーが公表している同じ車・同じ頭金の支払い例で比べてみます(N-BOX、メーカー希望小売価格1,928,300円、頭金192,830円、60回払い・ボーナス併用、2026年10月時点の例)。
| 項目 |
残クレ(5.6%) |
通常のクレジット(6.2%) |
| 月々(通常月) |
11,300円 |
23,600円 |
| ボーナス月の加算 |
60,000円×10回 |
60,000円×10回 |
| 最終回 |
823,910円(乗り続ける場合) |
— |
| お支払い総額(乗り続ける場合) |
2,288,278円 |
2,210,688円 |
| 返却・乗り換えの場合の支払い |
1,464,368円(条件あり) |
— |
出典:ホンダファイナンス「残価設定型クレジット」支払例/ホンダファイナンス「クレジット(新車)」支払例
残クレの金利(5.6%)は通常のクレジット(6.2%)より低いのに、最後まで乗り続ける場合の総支払額は残クレのほうが77,590円多くなっています。これは、残価の約82万円に5年間金利がかかり続けるためです。
お支払い総額のうち、車両価格を超える部分(メーカー公表例より)
※お支払い総額−メーカー希望小売価格で計算。保険料・税金・登録費用などは含みません。
一方、同じ残クレでも返却・乗り換えを選んだ場合の支払いは1,464,368円で、5年間その車に乗るための費用としては抑えられています。つまり残クレは「乗り続ける」より「返して乗り換える」ことを前提にすると、メリットを生かしやすい仕組みです。
TOTAL5総支払額で比べると、どっちが得?
「どっちが得か」は、最終回にどうするかで変わります。数年で返却・乗り換えをするなら、残クレは「その期間に乗るための費用」を抑えやすい方法です。一方、最後まで乗り続けるなら、元本が早く減る普通のローンのほうが総支払額は少なくなりやすく、金利が低ければその差はさらに広がります。
メリット
- 月々の支払いが安い
- 数年ごとに新車へ乗り換えやすい
- 最終回に乗り方を選べる
注意点
- 残価にも金利がかかる
- 走行距離・車の状態に条件がある
- 乗り続けると総額が多くなりやすい
向いている人:3〜5年で乗り換えたい、走行距離が少なめの人
メリット
- 払い終われば完全に自分の車
- 走行距離・カスタムの制限がない
- 長く乗るほど総額で有利になりやすい
注意点
向いている人:1台に長く乗りたい、たくさん走る人
普通のローンの「月々が高い」という弱点は、金利と回数で小さくできます。たとえばN-BOXの例と同じ割賦元金1,735,470円を60回で返す場合(ボーナスなしの単純計算)、金利6.2%と3.9%では次のくらい違います。
通常クレジット6.2%の例
金利 6.2%
月々(60回)
33,713円
利息の合計
287,318円
トータスの低金利(軽自動車)
金利 3.9%
月々(60回)
31,883円
利息の合計
177,514円
借入173.5万円・60回払いで利息の差は約11.0万円
※元利均等返済・ボーナス払いなし・手数料等を含まない単純計算です。
普通のローンでも、回数を長めにすると月々を下げられます。当店では最長120回まで選べるので、たとえばN-BOX(N-BOXグレード)なら月々11,000円から(ボーナス併用・金利3.9%・当店試算)。最後まで払えばそのまま自分の車になり、走行距離や返却時の状態を気にせず乗れます。
残クレの見積もりをお持ちの方は、写真を送るだけで「普通のローンなら総額いくらか」を無料で試算します。
無料で相談 ›
FIT6あなたはどっち?判断のポイント
最後に、乗り方ごとの考え方をまとめます。迷ったときは、「何年乗るか」と「年に何km走るか」から考えると決めやすくなります。
| こんな乗り方 |
向いている方法 |
| 3〜5年ごとに新車へ乗り換えたい |
残クレ |
| 月々の支払いをできるだけ下げたい(数年で乗り換え前提) |
残クレ |
| 1台に7年以上、長く乗りたい |
普通のローン |
| 通勤やレジャーで年1万2,000km以上走る |
普通のローン |
| カスタムを楽しみたい・子どもやペットで汚れやすい |
普通のローン |
| 月々も抑えたいが、最後は自分のものにしたい |
低金利の普通のローンを長めの回数で |
スタッフのひとこと
残クレを検討中のお客様でも、話を聞くと「結局は長く乗りたい」という方が少なくありません。その場合は、低金利で回数を長めにしたほうが月々も総額も抑えられることがあります。当店では最長120回の低金利分割のほか、残価を設定して月々を調整できるプランもご用意しているので、両方を並べて比べられます。
当店の支払い方法は選べる支払い方法で紹介しています。借入先ごとの金利の目安は新車ローンの金利相場の記事もご覧ください。
FAQ7よくある質問
Q.残クレと普通のローンはどっちが得ですか?
A.最終回にどうするかで変わります。数年で返却・乗り換えするなら残クレは月々の負担を抑えやすい方法です。最後まで乗り続けるなら、残価にも金利がかかる残クレより、普通のローンのほうが総支払額は少なくなりやすいです。
Q.残クレの最終回にはどんな選択肢がありますか?
A.一般的には、車を返却して精算する(乗り換える)、残価を一括で払って買い取る、残価を再ローンにして払い続ける、の3つです。再ローンの金利はその時点の金利が使われるのが一般的なので、契約時に確認しておきましょう。
Q.残クレで走行距離を超えるとどうなりますか?
A.返却時に、超えた距離に応じた追加の精算が必要になるのが一般的です。メーカー系の例では月1,000km以内が条件で、超えた分は車種により1kmあたり5〜10円です。年間の走行距離が多い方は事前に計算しておくと安心です。
Q.残クレは金利が低いのに、なぜ総額が高くなることがあるのですか?
A.残価の部分は最終回まで借りたままなので、その間ずっと金利がかかるからです。普通のローンは毎月元本が減っていきますが、残クレは元本が大きいまま進むため、金利が低くても利息が多くなることがあります。
Q.残クレの途中で普通のローンに切り替えることはできますか?
A.残りの金額を一括で精算すれば、契約を終えることはできます。銀行のマイカーローンの中には、残価設定ローンの残価部分を含めて借り換えできる商品もあります。条件は金融機関ごとに違うので、事前に確認が必要です。
Q.トータスでは残クレと普通のローンのどちらが選べますか?
A.普通車1.9%〜・軽自動車3.9%〜(審査あり)の低金利分割(最長120回・ボーナス併用可)に加え、残価を設定して月々を調整できるプランもご用意しています。同じ車種で両方の総支払額を並べて比較できます。
PICK UP
長く乗る方に人気の、低金利で選べる車種
ファミリーで長く乗りやすいミニバン・SUVと、人気の軽自動車の支払い例です。
金利1.9%〜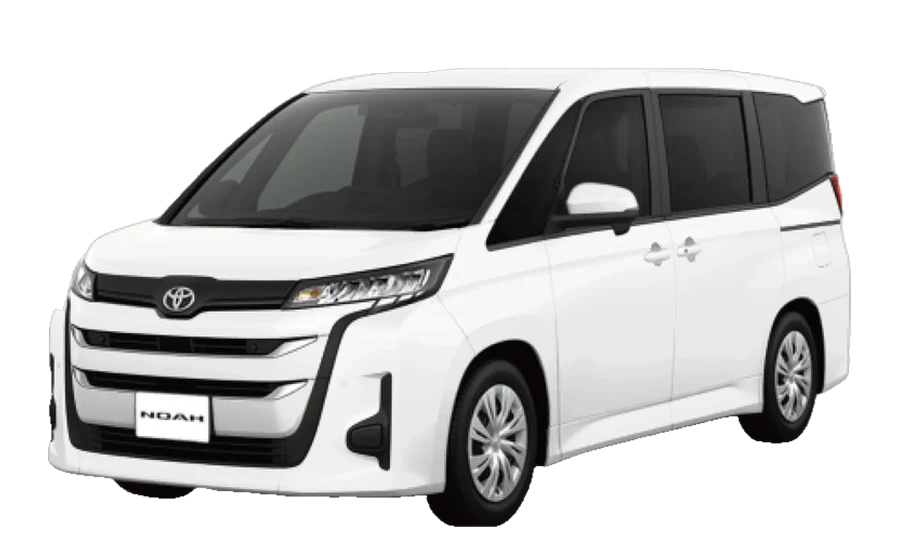
トヨタ
ノア
S-X 3,261,500円〜
10年120回 月々17,200円〜5年60回なら月々31,700円〜(ボーナス併用)
金利1.9%〜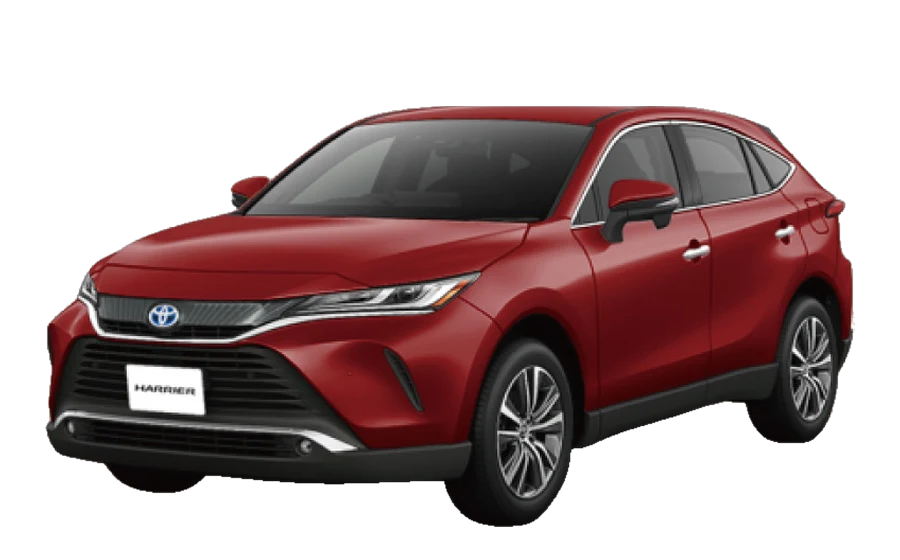
トヨタ
ハリアー
G 4,396,700円〜
10年120回 月々23,200円〜5年60回なら月々42,700円〜(ボーナス併用)
金利1.9%〜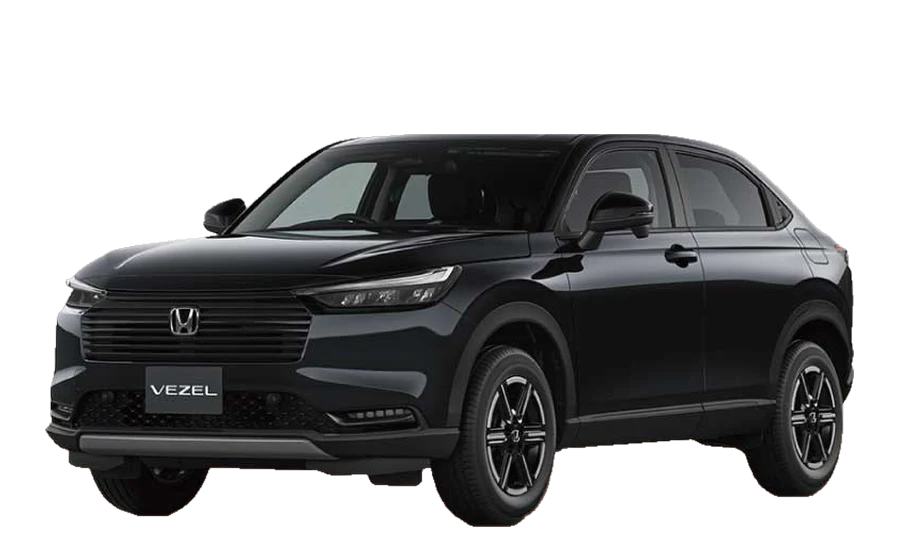
ホンダ
ヴェゼル
G 2,777,500円〜
10年120回 月々15,000円〜5年60回なら月々27,600円〜(ボーナス併用)
金利3.9%〜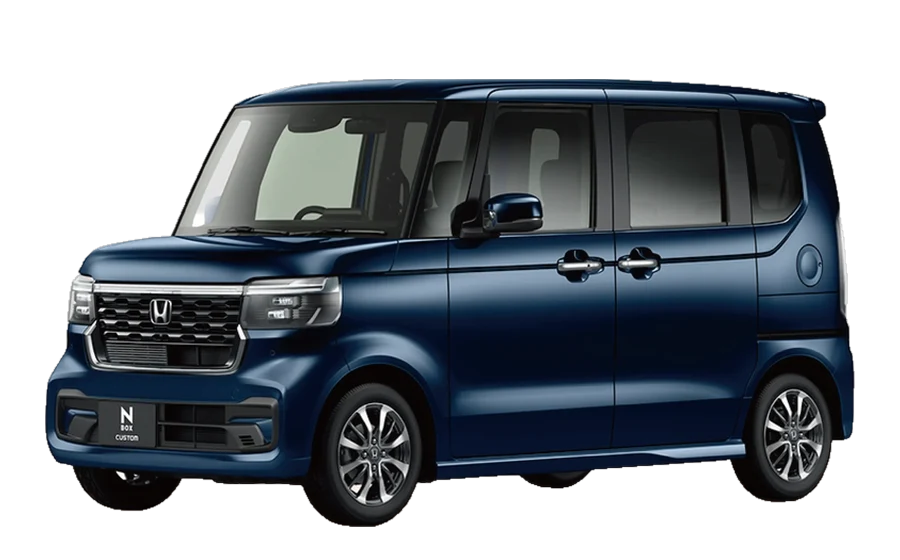
ホンダ(軽自動車)
N-BOXカスタム
ベースグレード 1,994,300円〜
10年120回 月々12,300円〜5年60回なら月々20,800円〜(ボーナス併用)
※月々は当店の金利(普通車1.9%・軽自動車3.9%、実質年率)・ボーナス併用での試算です(2026年10月時点)。金利の適用には信販会社の審査があります。掲載車種以外も全メーカー取り扱い。
残クレと普通のローン選びは、プロのスタッフに相談できます
こんなご相談をよくいただきます
- ディーラーで残クレを勧められたけれど、総額が気になる
- 最終回の残価をどうするか決められない
- 長く乗るつもりなので、月々も総額も抑えたい
新車の低金利ローンを専門に扱うスタッフが、ご希望の車種・予算・支払い回数に合わせて、月々と総支払額を具体的な数字でお出しします。ディーラーの見積書があれば、写真を送るだけで同じ条件で比較できます。
相談・見積り無料しつこい営業なしLINE・電話・来店OK全国納車
ご購入いただいたお客様の声
セレナをご購入
「ミニバンを安く買いたかったところ、ピッタリなお店を見つけました!今後とも宜しくお願い致します!」
2台同時にご購入
「金利が安く同時に2台購入しました。担当の方も親身に相談乗って頂きました!」
ソリオをご購入
「普通車なのに月々が安く軽自動車からお得に乗換えました!相談に乗っていただき感謝です!」
ご相談の流れ
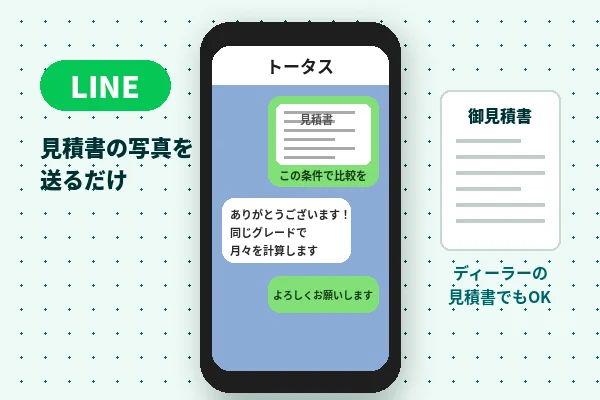 1
STEP1 希望を送る
LINE・フォーム・お電話で、車種・グレードと希望の回数を送るだけ。ディーラーの見積書があれば写真で。
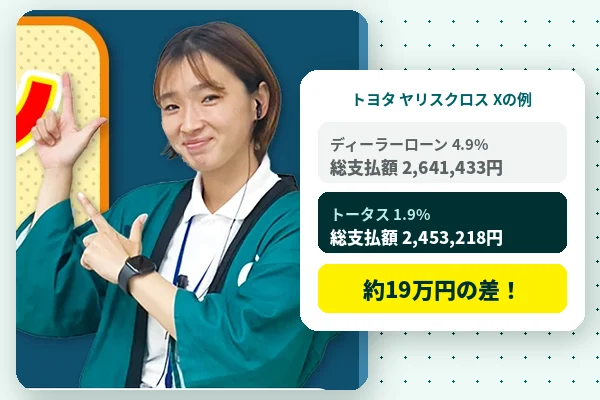 2
STEP2 比較をお返し
当店の金利で月々・ボーナス月・総支払額を計算し、ディーラー見積との違いをスタッフがご説明します。
 3
STEP3 仮審査・ご納車
無料のローン仮審査(約3分)で金利を確認。ご来店でもオンラインでも進められ、全国へ納車します。
残クレと低金利ローン、あなたの車種で総支払額を比べます
▶ 無料で見積り・相談する
トータス SUV・コンパクトカー専門店|神奈川県大和市福田6-1-23