ローン審査ボタン
  • HOME
  • 特集記事
  • ディーラーローンと銀行ローンの違い|金利・審査・所有権を比較

ディーラーローンと銀行ローンの違い|金利・審査・所有権を比較

金利・ローン
この記事について

新車をローンで買うとき、販売店で組むディーラーローンと銀行のマイカーローンのどちらにするか迷う方向けの記事です。銀行は金利が低めだが手続きに日数がかかりやすい、ディーラーは手続きが早いが金利が高めになりやすいのが基本的な違い。所有権や繰上返済も含めて5つの項目で比べ、どちらが向くかを整理しました。
先に結論
  • 1金利は銀行が低め(年1%台〜4%台・変動中心)、ディーラーローンは年3〜9%程度が目安
  • 2手続きの早さと手軽さはディーラーローン。ただし完済まで車の所有者が信販会社などになる「所有権留保」が一般的
  • 3迷ったら同じ車種・回数で総支払額を並べて比較。販売店の手軽さと低い金利を両立する方法もある
ディーラーローンと銀行ローンの違いを金利・審査・所有権で比較

OVERVIEW1ひと目でわかる、ディーラーローンと銀行ローンの違い

ディーラーローンは、販売店で車の契約と一緒に申し込むローンです。実際にお金を貸すのは信販会社やメーカー系のファイナンス会社で、販売店が窓口になります。銀行ローン(マイカーローン)は、自分で銀行や信用金庫に申し込み、借りたお金で販売店に代金を払う形です。

項目 ディーラーローン 銀行マイカーローン
金利の目安 年3〜9%程度 年1%台〜4%台
金利のタイプ 固定金利が多い 変動金利が中心
申込の窓口 販売店(車の契約と同時) 銀行・信用金庫・ネット
審査・手続き 比較的早い・書類が少なめ 仮審査・本審査があり日数がかかりやすい
車の所有者(車検証) 完済まで信販会社などが一般的 本人名義にしやすい
繰上返済 商品により手数料無料もある 商品により手数料がかかる場合も

※一般的な傾向です。条件は金融機関・販売店・商品によって異なります。

ディーラーローンの貸し手には、メーカー系のファイナンス会社(自動車メーカーのグループ会社)と、一般の信販会社の2種類があります。メーカー系はキャンペーン金利や残価設定ローン(残クレ)を用意していることが多く、信販会社のローンは販売店ごとに条件が決まっています。どちらも販売店が窓口になるので、お客様から見た手続きはほぼ同じです。

RATE2金利の違い:銀行が低めだが「変動」が中心

金利の水準は、一般的に銀行のほうが低めです。比較サイトに掲載されている関東の地方銀行のマイカーローンには、年0.9%〜3.3%(横浜銀行)、年1.25%〜3.65%(千葉銀行)といった商品があります(いずれも変動金利・審査で決定)。

ディーラーローンはメーカーや販売店によって違いますが、メーカー系の公表例として、ホンダファイナンスの新車向け通常クレジットは2026年10月から実質年率6.2%(全店舗統一)です。

銀行マイカーローンの目安
1〜4%台
変動金利が中心
ディーラーローンの目安
3〜9%程度
例:ホンダ通常クレジット6.2%
トータスの新車ローン
1.9%〜
普通車。軽自動車は3.9%〜・審査あり

出典:イー・ローン「マイカーローン ランキング」(2026年10月更新)/ホンダファイナンス「クレジット(新車)」

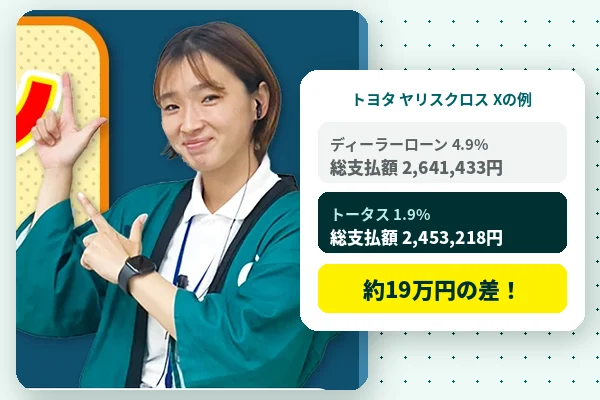
金利の差は、総支払額で見るとはっきりします。借入300万円・60回払い(元利均等・ボーナスなし)で利息の合計を比べると次のとおりです。

銀行の「下限金利」は優遇条件つき

銀行のマイカーローンは「年0.9%〜」のように金利に幅があり、一番低い金利は給与振込口座の指定や住宅ローンの利用など、取引の条件を満たした場合の金利であることが一般的です。審査の結果によっては上限に近い金利になることもあるので、比べるときは仮審査で出た「自分に適用される金利」を使いましょう。

借入300万円・60回払いの利息の合計
金利6.2%(ディーラーローンの例)496,668円
金利2.5%(銀行ローンの例)194,525円
金利1.9%(トータス・普通車)147,129円

金利6.2%と2.5%では、利息に約30万円の差があります。ただし銀行の金利は変動金利のことが多く、日本銀行が2026年9月に政策金利を1.25%程度へ引き上げたように、金利の動きによっては返済中に見直される可能性があります。

出典:日本銀行「金融市場調節方針の変更について」(2026年9月18日)

SPEED3審査・手続きの違い:ディーラーは早く、銀行は段階が多い

ディーラーローンは、車の注文と同じ場所で申込書を書き、信販会社の審査を待つだけです。必要な書類も少なめで、手続きが早いのが特長です。銀行ローンは、見積書や注文書を用意して銀行に申し込み、仮審査・本審査・契約を経てから販売店へ代金が振り込まれます。

STEP 1 | 販売店で
見積書・注文書をもらう

銀行ローンでは、借りる金額の根拠として見積書や注文書の提出を求められるのが一般的です。

STEP 2 | ネット・窓口
銀行に仮審査を申し込む

年収や勤務先、ほかの借入などをもとに、借りられる見込みと金利の目安が出ます。

STEP 3 | 書類提出後
本審査・契約

収入証明や本人確認書類などを提出し、ローン契約を結びます。

STEP 4 | 契約後
販売店へ入金・納車

銀行から販売店へ代金が払われ、登録・納車へ進みます。納車日から逆算して早めに動くと安心です。

どちらのローンでも、審査では年収に対して年間の返済額がどれくらいか(返済負担率)や、ほかの借入の状況などが見られるのが一般的です。銀行は手続きの段階が多いぶん、納車日に間に合うよう早めに準備するのがポイントです。
トータスのスタッフ

スタッフのひとこと

「銀行で組むつもりだったけれど、納車に間に合わなそう」というご相談もよくあります。当店のローンは店頭で手続きが完結し、仮審査は約3分。先に仮審査で目安をつかんでおくと、どちらで組むかも決めやすくなります。

OWNER4所有権の違い:ディーラーローンは「所有権留保」が一般的

見落としやすいのが車検証の「所有者」です。ディーラーローンでは、ローンを払い終わるまで車の所有者を信販会社や販売店にしておく「所有権留保」が一般的です。車を使うのは自分(使用者)ですが、完済までは所有者ではありません。

完済後に名義変更が必要

払い終えたら、信販会社から所有権解除の書類を受け取り、運輸支局(軽自動車は軽自動車検査協会)で名義を変えます。

途中で売る・乗り換えるとき

所有権留保中は、残りのローンを精算してから売却・名義変更するのが基本です。

銀行ローンは本人名義が基本

銀行によっては「所有者名義が本人の車」を条件にしており、車検証の所有者が信販会社の場合は利用できないこともあります。

出典:三井住友カード「所有権解除のお手続き」/イー・ローン「マイカーローン(ローン大辞典)」

所有者が自分でなくても、ふだんの使い方は同じ

所有権留保でも、毎日の運転や車検・点検は普通にできます。気にしておきたいのは「完済前に売る・乗り換えるとき」と「完済後の名義変更の手続き」の2点です。

銀行ローンの場合は、銀行から借りたお金で車の代金を販売店に全額払うので、車検証の所有者は最初から本人にしやすいのが特長です。将来、車を売ったり乗り換えたりするときに所有権解除の手続きがいらない点は、銀行ローンのメリットといえます。ただし、銀行への返済はローンが終わるまで続くので、売却したお金で残りを返す計画を立てておくことは同じです。

PREPAY5繰上返済・金利タイプの違い

ボーナスや臨時収入があったときに、残りのローンを早めに返す「繰上返済」をすると、その後の利息を減らせます。手数料や方法は商品によって違うので、契約前に確認しておきましょう。

確認ポイント ディーラーローン 銀行マイカーローン
繰上返済の手数料 無料の商品もある(例:ホンダファイナンスは一部・一括とも無料) 無料〜有料まで商品により異なる
金利のタイプ 申込時の金利で固定されることが多い 変動金利が中心(年2回見直しなど)
ボーナス払い 年2回まで併用できる商品が多い 併用できる商品が多い

出典:ホンダファイナンス「クレジット(新車)」/イー・ローン「横浜銀行 マイカーローン」

固定金利は、借りたあとに世の中の金利が上がっても返済額が変わらない安心感があります。変動金利は、借りる時点では低めでも、将来の見直しで上がる可能性があります。金利の今後については金利はこれから上がる?2026年の金利相場で解説しています。

繰上返済で利息が減るのは、早く返した元本にはその後の利息がかからなくなるからです。返済期間の前半ほど元本が多く残っているため、同じ金額を繰上返済しても、早い時期に返すほど利息を減らす効果は大きくなります。ボーナスや臨時収入の使い道として考えておくとよいでしょう。

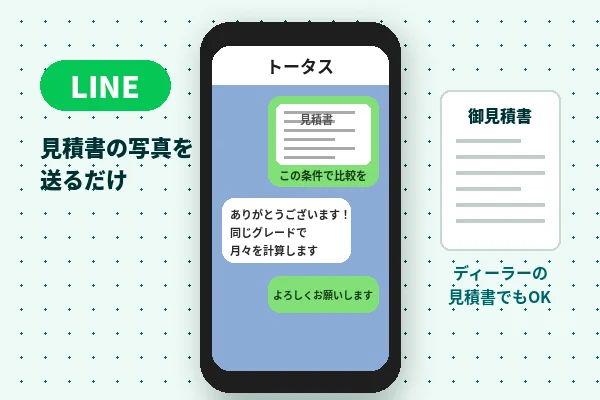
ディーラーの見積もりと比べたい方は、見積書の写真をLINEで送るだけ。同じ条件で総支払額を比較します。

無料で相談 ›

FIT6どっちが向いている?判断のポイントと第3の選択肢

どちらが正解というより、何を優先するかで向き不向きが分かれます。金利の低さを取るなら銀行、手続きの早さと手軽さを取るならディーラーローン、というのが基本の考え方です。

ディーラーローン
信販・メーカー系ファイナンス
メリット
  • 販売店で手続きが完結
  • 審査が早く書類も少なめ
  • メーカーのキャンペーン金利がある場合も
注意点
  • 通常の金利は高めになりやすい
  • 完済まで所有権留保が一般的
向いている人:手続きを一度で済ませたい、納車を急ぎたい人

銀行マイカーローン
銀行・信用金庫など
メリット
  • 金利が低めの商品が多い
  • 本人名義にしやすい
注意点
  • 変動金利が中心
  • 手続きの段階が多く日数がかかりやすい
向いている人:取引のある銀行があり、準備に時間をかけられる人

トータスの新車ローン
第3の選択肢
メリット
  • 普通車1.9%〜・軽自動車3.9%〜
  • 店頭で手続きが完結・仮審査は約3分
  • 最長120回・ボーナス併用可
注意点
  • 金利は信販会社の審査で決まる
向いている人:販売店の手軽さと低い金利を両立したい人

トータスは国産全メーカーの新車を扱う専門店で、信販会社と提携した低金利の分割払いをご用意しています。同じ300万円・60回でも、金利6.2%と1.9%では利息に約35万円の差があります。

金利6.2%のローンの例
金利 6.2%
月々(60回)
58,278円
利息の合計
496,668円
トータスの低金利(普通車)
金利 1.9%
月々(60回)
52,452円
利息の合計
147,129円
借入300.0万円・60回払いで利息の差は約35.0万円

※元利均等返済・ボーナス払いなし・手数料等を含まない単純計算です。

トータスのスタッフ

スタッフのひとこと

銀行の仮審査結果とディーラーの見積書、両方を持ってご相談に来られる方もいらっしゃいます。どちらで組むにしても、比べる基準は「総支払額」。当店の条件と並べてお見せしますので、決めるのはそのあとで大丈夫です。

迷ったときの決め方

まず希望の車と回数を決めて見積もりを取り、ディーラーローンの金利と総支払額を確認します。次に、銀行やほかのローンで仮審査を受けて自分に適用される金利を知り、同じ借入額・同じ回数で総支払額を並べます。最後に、手続きの手間や納車までの日数、所有権の扱いも含めて決めると、あとで「こうしておけばよかった」と思いにくくなります。

ディーラー・銀行と比べたい方へ
あなたの車種と回数で、総支払額を無料で比較します

▶ 無料で見積り・相談する

FAQ7よくある質問

Q.ディーラーローンと銀行ローンの一番の違いは何ですか?
A.大きな違いは金利と手続きです。銀行ローンは金利が低めの商品が多い一方、仮審査・本審査など段階があり日数がかかりやすいです。ディーラーローンは販売店で手続きが完結し早い反面、通常の金利は高めになりやすい傾向があります。
Q.ディーラーローンだと車の所有者は誰になりますか?
A.一般的には、ローンを払い終わるまで信販会社や販売店が車検証の所有者になる「所有権留保」になります。完済後に所有権解除の書類を受け取り、名義変更の手続きをすることで自分の名義にできます。契約ごとに扱いが違うため、契約時に確認しましょう。
Q.銀行のマイカーローンは審査にどれくらいかかりますか?
A.金融機関によって違いますが、仮審査・本審査・契約と段階があるため、ディーラーローンより日数がかかることが多いです。納車日に代金の支払いが間に合うよう、見積書が出た段階で早めに申し込むのがおすすめです。
Q.ディーラーローンから銀行ローンに借り換えはできますか?
A.借り換えに対応している銀行もあります。ただし、所有者名義が本人の車に限るなど条件がある商品もあるため、事前に銀行へ確認が必要です。借り換えの手数料や残りの利息も含めて、得になるかを計算してから判断しましょう。
Q.繰上返済はどちらがしやすいですか?
A.商品によって違います。ディーラーローンでも、ホンダファイナンスのように一部繰上返済・一括返済の手数料が無料の商品があります。銀行ローンは手数料がかかる場合もあるので、契約前に確認しておきましょう。
Q.トータスのローンは銀行とディーラーのどちらに近いですか?
A.信販会社と提携したローンで、店頭で車の契約と一緒に手続きできる点はディーラーローンに近い形です。金利は2026年10月時点で普通車1.9%〜・軽自動車3.9%〜(審査あり)で、最長120回・ボーナス併用も選べます。
PICK UP
低金利で月々を抑えやすい人気車種

金利1.9%〜で組める普通車と、3.9%〜の軽自動車の支払い例です。

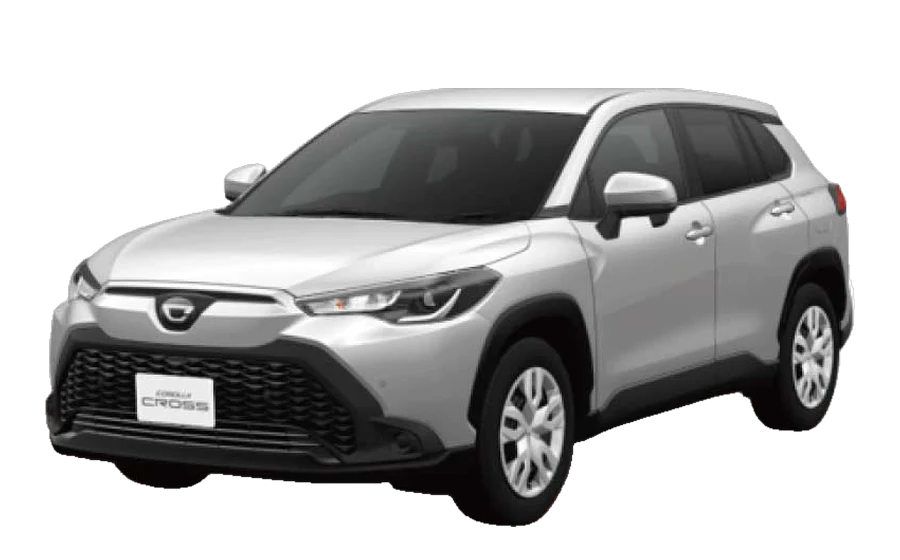
金利1.9%〜トヨタ カローラクロスの外観

トヨタ
カローラクロス
S 2,981,000円〜
10年120回 月々16,000円〜5年60回なら月々29,400円〜(ボーナス併用)
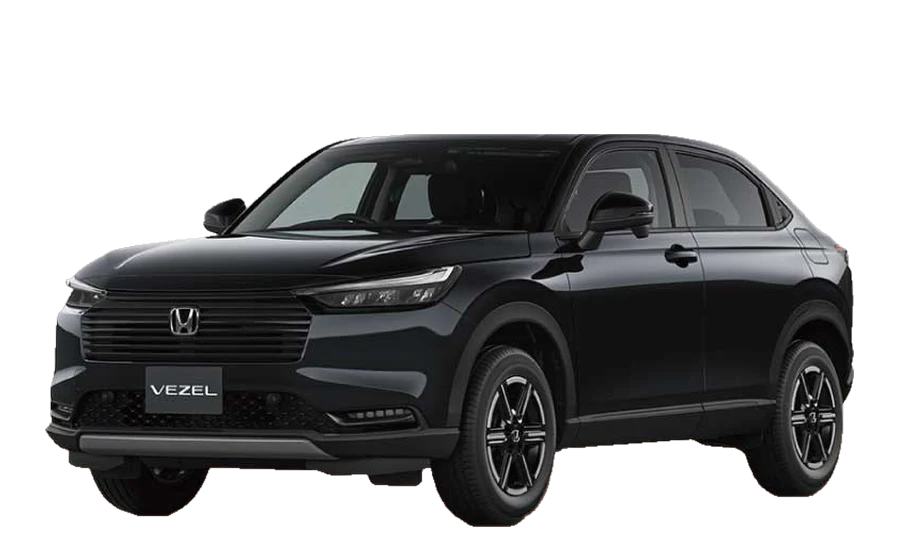
金利1.9%〜ホンダ ヴェゼルの外観

ホンダ
ヴェゼル
G 2,777,500円〜
10年120回 月々15,000円〜5年60回なら月々27,600円〜(ボーナス併用)
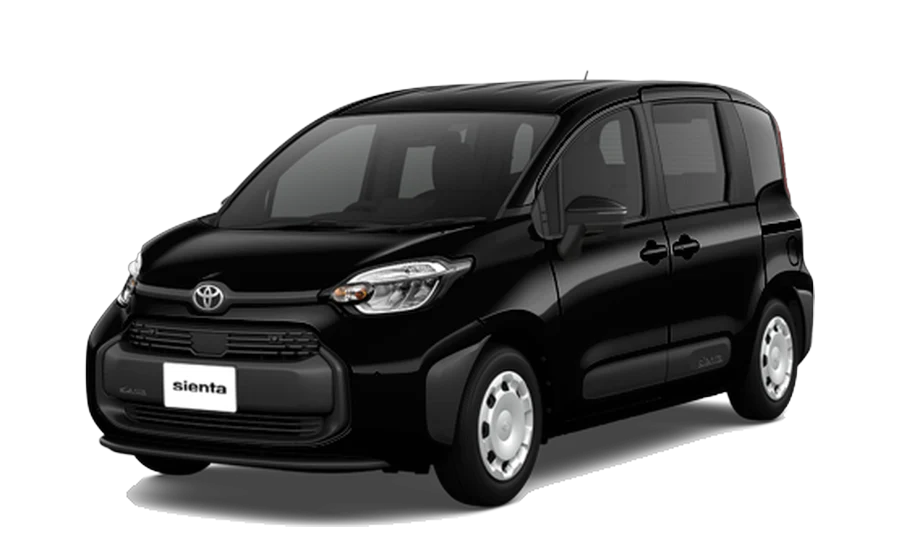
金利1.9%〜トヨタ シエンタの外観

トヨタ
シエンタ
X(7人乗り) 2,185,700円〜
10年120回 月々11,800円〜5年60回なら月々21,800円〜(ボーナス併用)
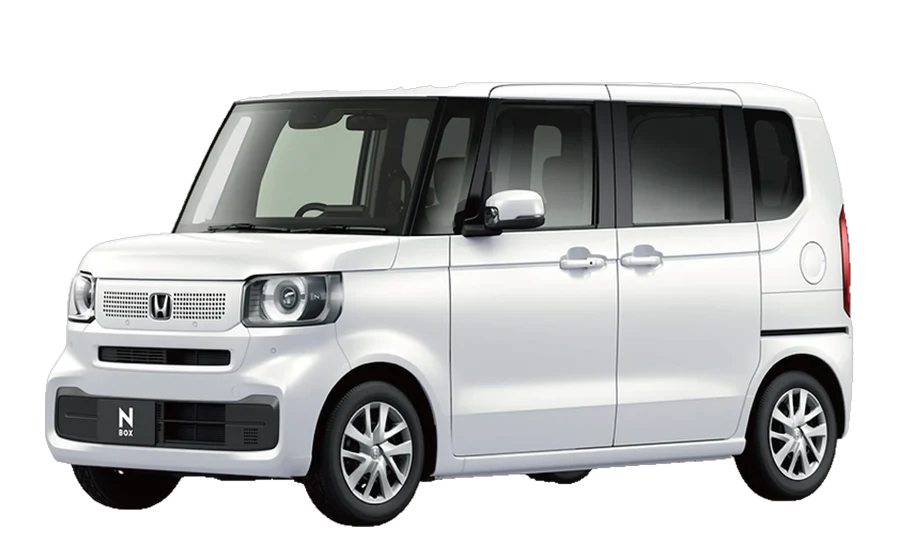
金利3.9%〜ホンダ N-BOXの外観

ホンダ(軽自動車)
N-BOX
N-BOX 1,768,800円〜
10年120回 月々11,000円〜5年60回なら月々18,700円〜(ボーナス併用)

※月々は当店の金利(普通車1.9%・軽自動車3.9%、実質年率)・ボーナス併用での試算です(2026年10月時点)。金利の適用には信販会社の審査があります。掲載車種以外も全メーカー取り扱い。

ローンの組み方は、プロのスタッフに相談できます
トータスのスタッフ(神奈川県大和市の店舗)
こんなご相談をよくいただきます
  • ディーラーと銀行、どちらで組めばいいか迷っている
  • 銀行の審査が納車に間に合うか不安
  • 見積書の金利が妥当なのか知りたい

新車の低金利ローンを専門に扱うスタッフが、ご希望の車種・予算・支払い回数に合わせて、月々と総支払額を具体的な数字でお出しします。ディーラーの見積書があれば、写真を送るだけで同じ条件で比較できます。

相談・見積り無料しつこい営業なしLINE・電話・来店OK全国納車

ご購入いただいたお客様の声

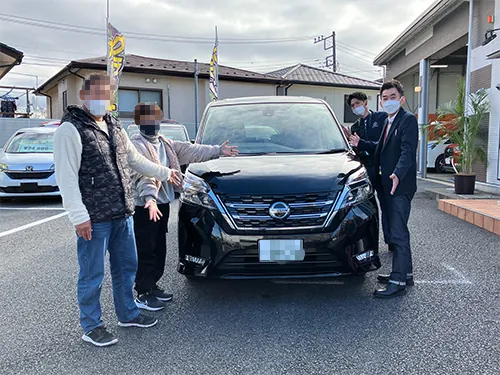
セレナをご購入いただいたお客様の納車式

セレナをご購入

「ミニバンを安く買いたかったところ、ピッタリなお店を見つけました!今後とも宜しくお願い致します!」

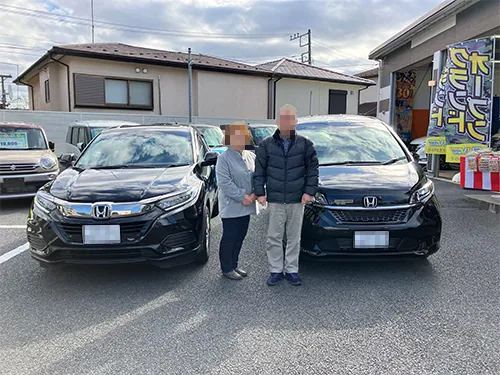
2台同時にご購入いただいたお客様の納車式

2台同時にご購入

「金利が安く同時に2台購入しました。担当の方も親身に相談乗って頂きました!」

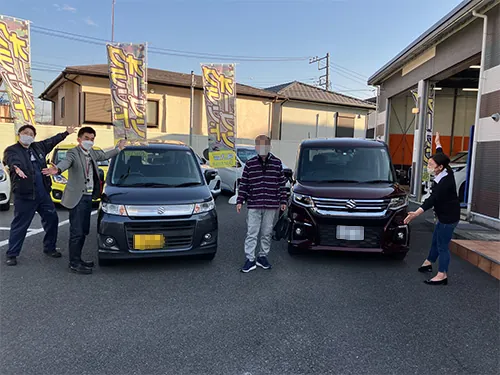
ソリオをご購入いただいたお客様の納車式

ソリオをご購入

「普通車なのに月々が安く軽自動車からお得に乗換えました!相談に乗っていただき感謝です!」

ご相談の流れ

LINEで見積書の写真を送るイメージ1
STEP1 希望を送る

LINE・フォーム・お電話で、車種・グレードと希望の回数を送るだけ。ディーラーの見積書があれば写真で。

スタッフが同じ条件で総支払額を比較したイメージ2
STEP2 比較をお返し

当店の金利で月々・ボーナス月・総支払額を計算し、ディーラー見積との違いをスタッフがご説明します。

トータスでの納車の様子3
STEP3 仮審査・ご納車

無料のローン仮審査(約3分)で金利を確認。ご来店でもオンラインでも進められ、全国へ納車します。

ディーラー・銀行と並べて、総支払額を比べてみませんか
普通車1.9%〜・軽自動車3.9%〜の低金利分割
見積書の写真を送るだけでディーラーと比較
相談・仮審査は無料、しつこい営業なし
お電話でもどうぞ:046-204-6901(9:00〜18:00/火・水定休)

▶ 無料で見積り・相談する

トータス SUV・コンパクトカー専門店|神奈川県大和市福田6-1-23

この記事が役に立ったらシェアしてください

X f LINE

新車の月々と総支払額、まずは無料でお見積り

ディーラーの見積書をお持ちなら、同じ条件で比較します。
RELATED ARTICLES 関連記事

記事一覧に戻る

お客様の声