
新車ローンの金利相場は何%?銀行・ディーラー・残クレを比較【2026年版】
金利・ローン新車をローンで買うつもりの方向けに、銀行マイカーローン・ディーラーローン(信販)・残価設定ローン(残クレ)の金利の目安と、借入先の選び方をまとめました。結論は、銀行は年1%台〜4%台(変動中心)、ディーラーローンは年3〜9%程度が目安で、同じ300万円でも金利の差で利息が数十万円変わることがあります。金利そのものがこれから上がるかどうかは別記事で解説しています。
RATE1新車ローンの金利相場は「どこで借りるか」で決まる
新車ローンの金利には、ひとつの決まった相場があるわけではありません。銀行・信用金庫などの「マイカーローン」、販売店で申し込む「ディーラーローン(信販会社やメーカー系ファイナンス会社のローン)」、そして最終回に車の価値を残す「残価設定ローン(残クレ)」で、金利の水準も仕組みも違います。
2026年10月時点の目安をまとめると、次のとおりです。金利はどれも「実質年率」(手数料を含めた1年あたりの利率)で比べるのが基本です。
※銀行・ディーラーは一般的な目安です。実際の金利は金融機関・販売店・キャンペーン・審査結果によって異なります。
出典:ホンダファイナンス「金利改定のお知らせ」/イー・ローン「マイカーローン(ローン大辞典)」
「実質年率」で比べるのが基本
ローンの案内には「金利」「手数料率」「実質年率」などいろいろな表示がありますが、比べるときは実質年率をそろえて見るのが基本です。実質年率は、利息だけでなく保証料などの手数料も含めて「1年あたり何%の負担か」を表した数字で、クレジットの見積書や申込書に記載されています。金利が低く見えても、別に保証料や事務手数料がかかる商品もあるので、最終的にはお支払い総額で比べると違いがわかりやすくなります。
金利の背景にあるのは、日本銀行の政策金利です。日銀は2026年9月18日に、短期金利の誘導目標を1.25%程度に引き上げました。変動金利のローンは、こうした動きを受けて見直されやすい仕組みです。
出典:日本銀行「金融市場調節方針の変更について」(2026年9月18日)
BANK2銀行マイカーローンの金利:低めだが「変動」と「条件」に注意
銀行や信用金庫のマイカーローンは、ディーラーの提携ローンより金利が低い傾向があります。たとえば比較サイトに掲載されている神奈川・関東の地方銀行の商品では、次のような金利幅になっています。
※比較サイト掲載の情報(2026年10月更新)。実際の適用金利は申込後の審査結果により個別に決まり、借入日時点の金利が適用されます。
出典:イー・ローン「マイカーローン ランキング」/イー・ローン「横浜銀行 マイカーローン」
表の下限(一番低い金利)は、給与振込口座の指定や住宅ローンの利用など、優遇条件を満たした場合の金利であることが多く、審査の結果によっては上限に近い金利になることもあります。また、ほとんどが変動金利なので、借りたあとに金利が見直される可能性があります。
政策金利が上がると、年2回などの見直しで返済額や金利が変わる場合があります。
給与振込・取引状況などで金利が決まります。「自分に適用される金利」を確認しましょう。
仮審査・本審査・契約と段階があり、見積書や注文書の提出が必要です。
DEALER3ディーラーローン・残クレの金利:メーカー系の公表例
ディーラーローンは、販売店で車の契約と同時に申し込めるローンです。実際にお金を貸すのは信販会社やメーカー系のファイナンス会社で、金利の目安は年3〜9%程度。販売店やキャンペーン、車種によって差があります。
メーカー系の公表例として、ホンダファイナンスは2026年10月1日以降の申込分から、四輪新車の金利を次のように改定しています。
出典:ホンダファイナンス「金利改定のお知らせ」/ホンダファイナンス「クレジット(新車)」
ディーラーローンには、車の契約と同じ窓口で手続きが終わる、メーカーのキャンペーン金利が使える場合があるといったメリットがあります。一方で、通常の金利は銀行より高めになりやすいので、見積書では月々の金額だけでなく「実質年率」と「お支払い総額」の欄も確認しておきましょう。
また、メーカーや販売店が期間限定で行う低金利キャンペーンもあります。対象の車種・グレードや支払回数、頭金の条件が決まっていることが多いので、「自分の希望する車と回数でも、その金利になるか」を確認しておきましょう。キャンペーンの対象外になると、通常の金利で計算されることがあります。
残クレは月々が安く見えますが、最終回まで据え置く「残価」にも金利がかかります。仕組みと総支払額の比べ方は残クレと普通のローンの比較記事で詳しく解説しています。
TOTAL4金利の差は総支払額にどれくらい効く?
金利の数%の差は小さく見えますが、新車は借入額が大きいので、総支払額では大きな差になります。借入300万円で、金利と回数ごとの利息の合計を計算すると次のとおりです。
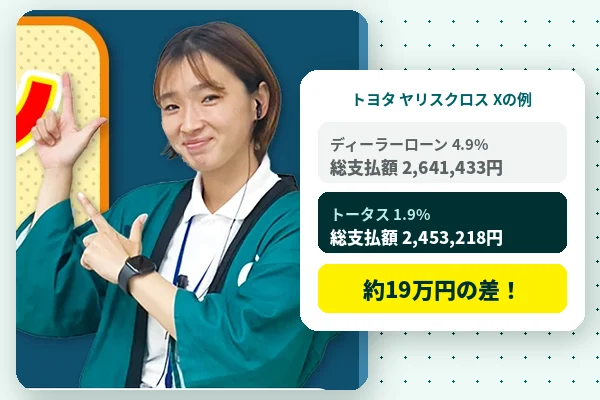
たとえば60回払いの場合、金利1.9%なら利息は147,129円、4.9%なら388,582円で、差は約24万円です。回数が長くなるほど差は広がり、120回では約50万円の差になります。
※元利均等返済・ボーナス払いなし・手数料等を含まない単純計算です。
月々の差は60回で4,000円ほどでも、5年間積み重なると利息の差は大きくなります。ディーラーの見積もりで「月々はこのくらいなら払える」と感じても、金利が違えば同じ月々でも払う総額は変わることを覚えておきましょう。車両価格の値引きを数万円がんばるより、金利を見直すほうが総支払額に効くケースも少なくありません。
CHOOSE5自分に合う借入先の選び方
どの借入先にもメリットがあります。金利だけでなく、手続きの手間や返済中の自由度も含めて選ぶのがおすすめです。
トータスの低金利で組んだ場合の支払い例
当店の新車ローンで人気車種を5年60回で組んだ場合の月々は、次のとおりです。
※ボーナス併用・当店試算(2026年10月時点)。金利の適用には信販会社の審査があり、条件により変わる場合があります。
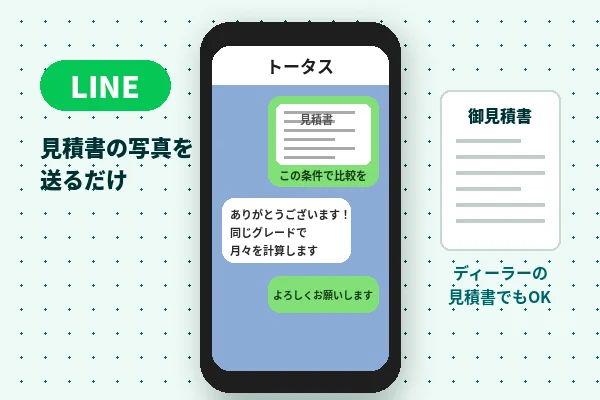
銀行の仮審査の結果や、ディーラーの見積書をお持ちのお客様も多いです。同じ車種・同じ回数で総支払額を並べると、どこで組むのが合っているかが一目でわかります。見積書の写真をLINEで送っていただければ比較します。
銀行とディーラーローンの違い(審査・所有権・繰上返済など)をもっと詳しく知りたい方は、ディーラーローンと銀行ローンの違いもあわせてご覧ください。
CHECK6金利を比べるときのチェックポイント
見積書やローンの案内を比べるときは、次の点を確認しておくと「思っていたより高かった」を防げます。
- 金利は「実質年率」で書かれているか(手数料を含めた利率)
- 月々だけでなく「お支払い総額」と「金利手数料(利息)」が書かれているか
- 変動金利か固定金利か。変動なら見直しのタイミング
- ボーナス払いの金額と回数(月々を下げるために多く設定されていないか)
- 残クレの場合は、最終回の金額と返却時の条件(走行距離・車の状態)
- 繰上返済の手数料と方法
とくに注意したいのがボーナス払いです。ボーナス月の加算を大きくすると月々は下がって見えますが、借りている金額や金利は変わりません。月々と総額のバランスを見ながら、無理のない返済計画にしておくことが大切です。一般的には、年収に対する年間の返済額の割合(返済負担率)が高すぎないかも審査で見られます。
適用される金利は審査で決まります。当店ではローン仮審査(無料・約3分)で、先に目安を確認できます。ディーラーの見積もりとの比べ方は見積もり比較のページで紹介しています。
FAQ7よくある質問
普通車は1.9%〜、軽自動車は3.9%〜。人気の車種で支払い例を確認できます。
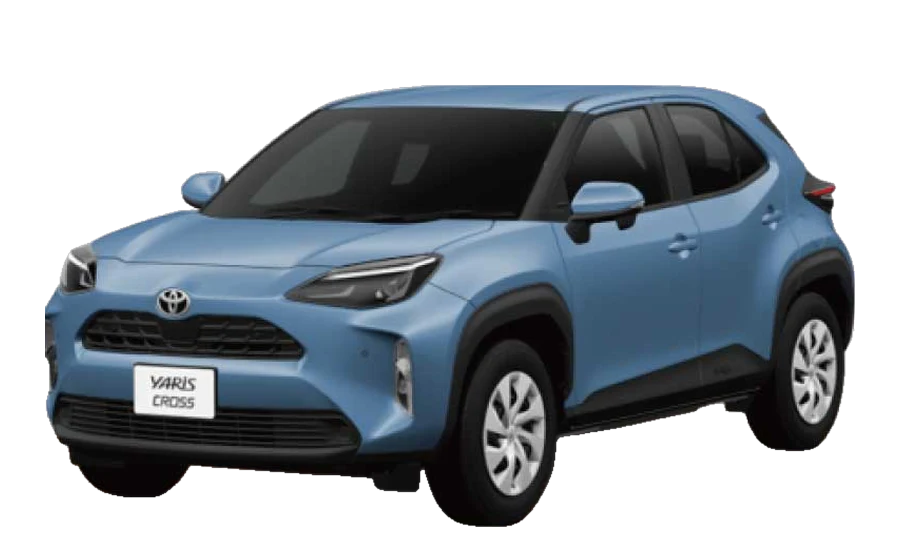
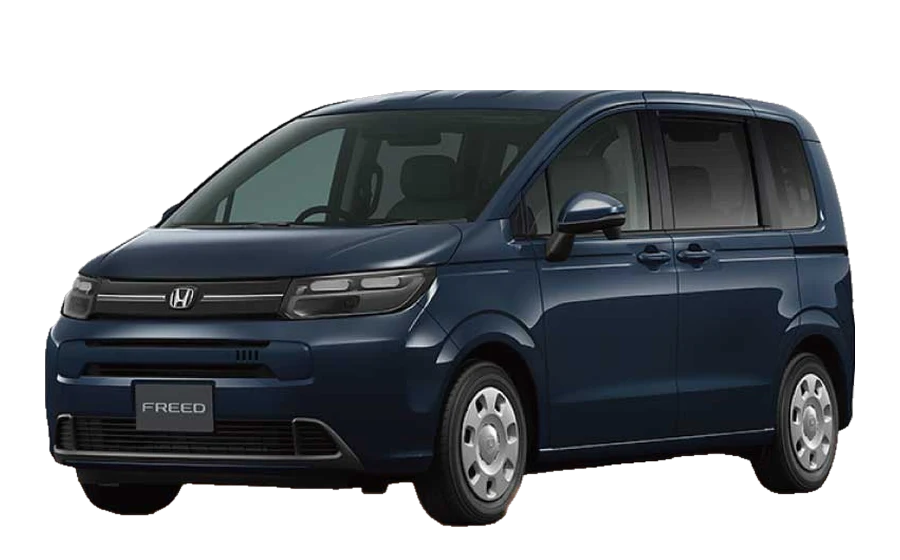
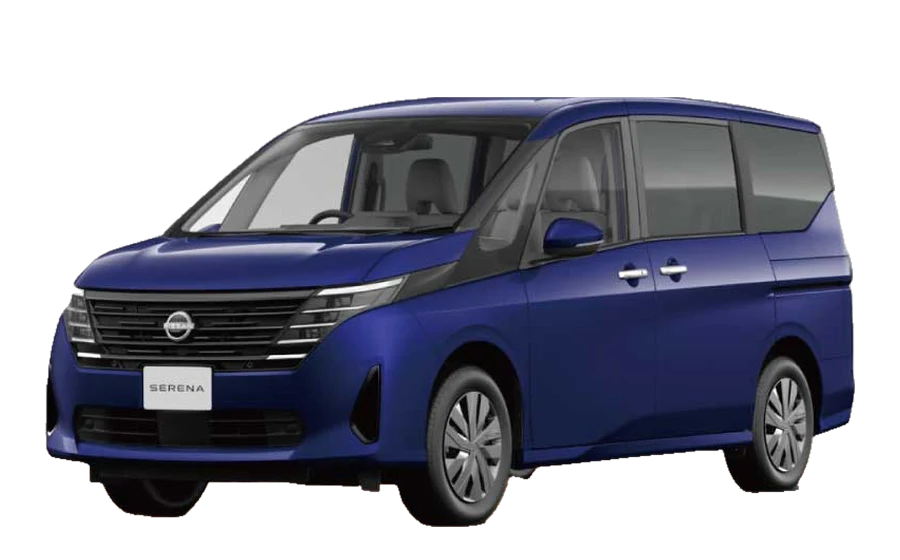
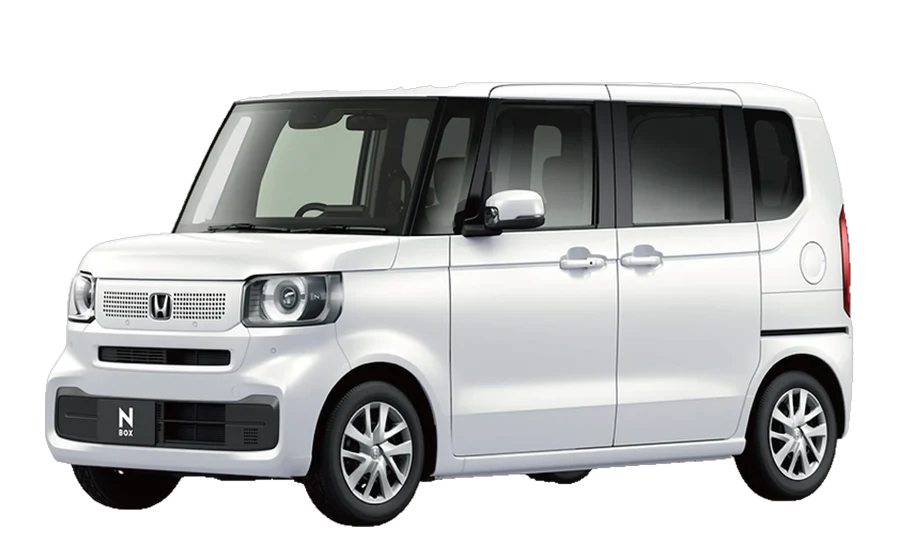
※月々は当店の金利(普通車1.9%・軽自動車3.9%、実質年率)・ボーナス併用での試算です(2026年10月時点)。金利の適用には信販会社の審査があります。掲載車種以外も全メーカー取り扱い。
ご購入いただいたお客様の声
ご相談の流れ
新車の月々と総支払額、まずは無料でお見積り
ディーラーの見積書をお持ちなら、同じ条件で比較します。